


- 病棟看護師(三交代)
- 20代後半 A様
- 年収 520万円
Before 総資産 約280万円
- 預金
- 250万
- iDeCo
- 未加入
- 新NISA
- 30万(月2万)
After 総資産 約360万円
- 預金
- 150万
- iDeCo
- 60万(月2.3万)
- 新NISA
- 150万(月4万)
夜勤手当の使い道を決めていませんでしたが、月6万円を「積立固定」に。「いつかなくなる収入」と割り切れて、夜勤にも意味が持てるようになりました。


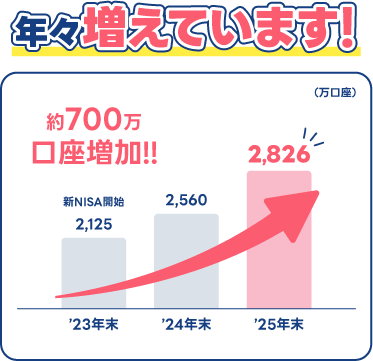
※金融庁「NISA口座の利用状況調査」をもとに作成。2025年12月末は速報値。「4人に1人」は18歳以上人口比の概算
私も先月始めました。同期に「オルカン一択」って言われてそのまま…
私も同じだった。商品より先に、決めることがあるんだよね
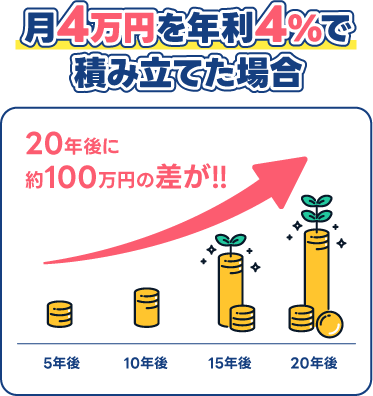
※毎月4万円・年利4%(月複利)で試算。個人差があります。将来の運用成果を保証するものではありません
100万…夜勤何回分ですか、それ
夜勤手当って使いたくなるでしょ。でも積立に回すなら、一番効くのが今なんだよね
…でも私、そもそも何がわからないかがわからないんです

「看護師は稼げる」と言われる、その裏側
夜勤を減らすと年収は下がります。今の年収で老後を設計すると、ズレが生じます。
退職金制度は勤務先次第。iDeCoで「自分退職金」を作る必要があります。
掛金は全額所得控除。上限は勤務先の制度により月2万〜2.3万円です。
※制度・数値は掲載時点の公的資料に基づきます。最新情報は勉強会でご確認ください。
FPの山下です。月2.3万円を1年積むと、税率20%なら年約5.5万円戻ります。夜勤4〜5回分です
それを知らずに全部使ってました
皆さんそうです。勉強会では「何を買うか」より先に、制度の使い方から整理します

1級FP技能士・宅建士・相続診断士
講 師:山下薫
大手不動産会社・外資系保険会社での勤務を経て、現在は、忖度なしで資産運用をご提案する独立系FP集団、『YYAssets株式会社』代表取締役社長を務める。
SBIマネープラザへの登壇や地方自治体・商業高校での講師、Kiss FM KOBE「お金の情熱相談所」講師などを多数こなす金融知識のスペシャリスト。
自身もライフプラン・キャリアプランで多くの悩みを抱えた経験から、多様化するライフプランに役立つ有益な情報を提供。厚い信頼と高い評価を得ている人気講師として活躍中。
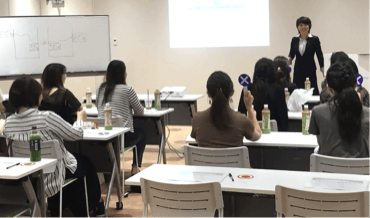
過去のオフライン勉強会の様子
夜勤手当を「使う収入」から「積み立てる収入」へ
Before 総資産 約280万円
After 総資産 約360万円
夜勤手当の使い道を決めていませんでしたが、月6万円を「積立固定」に。「いつかなくなる収入」と割り切れて、夜勤にも意味が持てるようになりました。
Before 総資産 約520万円
After 総資産 約650万円
教育費のピークを試算して、夜勤あり/なしの2パターンで積立額を再設定。夜勤を減らしても回る家計が見えました。
Before 総資産 約900万円
After 総資産 約1,150万円
退職金ゼロ前提で不足額を確定し、iDeCoで「自分退職金」づくりを開始。焦りが消えて、落ち着いて動けています。
Before 総資産 約1,100万円
After 総資産 約1,350万円
保険中心の備えを見直し、積立の軸を新NISAとiDeCoに変更。日勤に移っても回る家計になりました。
Before 総資産 約2,000万円
After 総資産 約2,300万円
「もう50代だから」と止まっていましたが、残り年数から逆算した積立上限が決まりました。知らないと損する点まで教われたのも収穫です。
Before 総資産 約2,400万円
After 総資産 約2,750万円
「減らさない」に偏っていましたが、守りの預金ラインを決めて超過分を新NISAへ。ほったらかしで積み上がっています。
※掲載内容は参加者の事例・感想の一例です。総資産の増減には積立継続分と市場変動を含み、成果を保証するものではありません。
みんな、ちゃんと変わってるんですね…
教育費のピークと夜勤をやめたい時期が重なるとか、自分では気づけないからね
「今を削らない」って、具体的にどういうことですか?
控除で戻る分を翌年の新NISAの原資にする、みたいな順番の話です
私はそれで新NISAを月5万から4万に減らして、逆に貯まるペースが上がった
目指すのは、手間なく積み上がり続ける仕組みを持つこと。
申し込みから当日まで、オンラインで2ステップ
ご希望の開催日時を選んでお申し込みください。
土日祝・平日の夕方以降は特に混み合います。
ご希望の枠はお早めのご予約がおすすめです。


