ETFは「上場投資信託」とも呼ばれ、株のように市場で売買できる投資信託です。中身は普通の投資信託と似たものも多く、違いは主に「買い方・続け方」にあります。この記事では、ETFの仕組み、コスト、売買のクセ、そして投資信託とどう使い分けるかを、具体的に整理します。
ETFとは何か
ETF(Exchange Traded Fund)は、証券取引所に上場している投資信託です。日経平均やS&P500などの指数に連動するものが多く、複数銘柄に分散するものも、金など特定の資産を対象とするものもあり、投資対象の確認が必要です。違いは、株式のように市場でリアルタイムに売買できることです。
価格は市場で常に変動し、取引時間中に注文できますが、売買が成立するかは相手方の注文や市場の状況によります。指値(価格を指定した注文)も使えます。保有コスト(経費率)は低めの傾向があり、コストを抑えたい長期投資家に好まれてきました。
ETFと投資信託の違い
同じ「指数連動」でも、ETFと非上場の投資信託では買い方・続け方が異なります。
| 観点 | ETF | 投資信託(非上場) |
|---|---|---|
| 取引 | 市場でリアルタイム売買 | 1日1回の基準価額 |
| 最低金額 | 売買単位と市場価格による | 100円程度から |
| 自動積立 | 対応しない場合がある | 容易 |
| 分配金 | 受け取り(自動再投資は基本なし) | 再投資型を選べる |
| 保有コスト | 低めの傾向 | 商品により幅がある |
ポイントは、中身が似ていても「続け方」が違うということです。とくに「自動積立」と「分配金の自動再投資」は、長期で資産形成を続けるうえで効いてきます。
ETFのメリットと注意点
ETFのメリットは、低コスト傾向と、市場で取引時間中に注文できる機動性です。指値で買えるため、注文する上限・下限価格を指定できます。ただし希望価格で必ず約定するわけではありません。
一方で注意点もあります。
ETFの分配金は、多くの場合自動で再投資されません。受け取った分配金を再投資するには、自分で買い増す手間が必要です。また、自動積立に対応していない、または対応していても買付単位の制約がある場合があります。「自動化・ほったらかしで続ける」ことを重視する場合とは、相性が良くない面があります。
さらに、売買のたびに市場価格で取引するため、価格が基準価額から少しずれることがある点や、1口あたりの単価があるため少額の積立に向きにくい点も、知っておくとよいでしょう。
自動積立との相性
「自動で続く仕組み」を重視するなら、自動積立・自動再投資がしやすい非上場の投資信託のほうが扱いやすい場面が多くあります。毎月一定額の買付や分配金の再投資コースを設定できる場合がある――この手軽さは、続けるうえで大きな利点です。
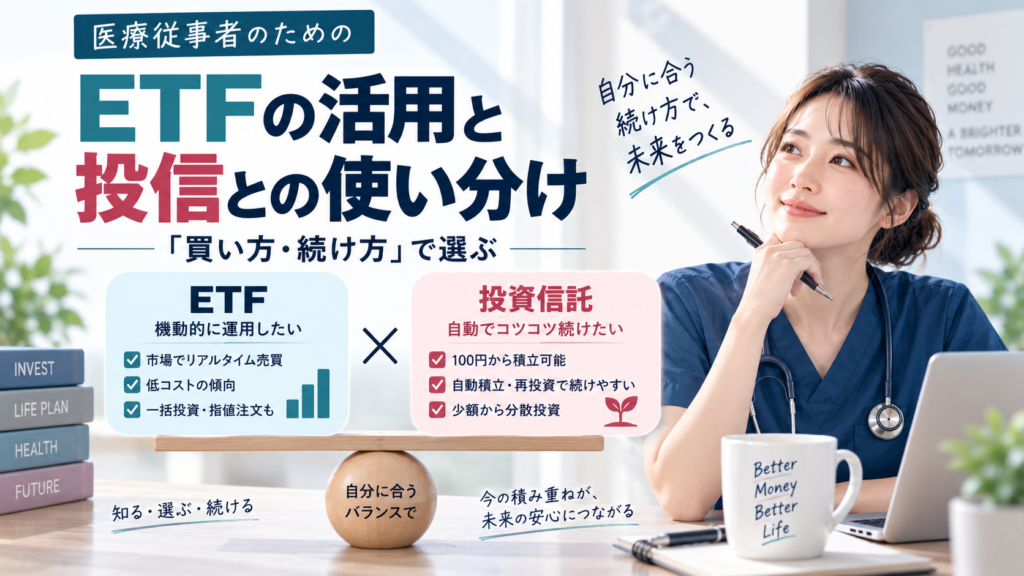
ETFは、売買費用まで含めたコストを比較したい、指値で機動的に売買したい、まとまった資金を一括で投じたい、といったニーズに向きます。自分が「自動で続けたい」のか「機動的に動かしたい」のかで、相性が分かれます。
どちらを選ぶかの考え方
運用方針(指数連動など)が同じなら、選択は買い方・続け方で決めると整理しやすくなります。
- 自動積立で淡々と続けたい → 非上場の投資信託(再投資型)が扱いやすい
- コストを抑え、機動的に売買したい・一括投資したい → ETFが選択肢
- 少額をコツコツ → 100円から積み立てられる投資信託が向く
- すでに投信で土台ができていて、低コストで一部を持ちたい → ETFをサテライトに
多くの人にとっては、土台は自動積立しやすい投資信託で作り、ETFは必要に応じて一部に使う、という整理が無理がありません。
買付から再投資までの手間を比較する
同じ指数を対象とする商品でも、ETFは売買単位や市場価格と基準価額のずれ、売買価格差を確認します。投資信託では金額指定の積立や分配金の取扱いを確認します。ETFのほうがいつでも必ず総費用が低いとは限りません。
例えば毎月1万円を積み立てたいなら、その金額で買えるか、余りがどうなるか、分配金を再投資する手間まで比較します。医療の仕事と両立できる方法を選び、商品ごとの利点を家計全体の配分へつなげましょう。