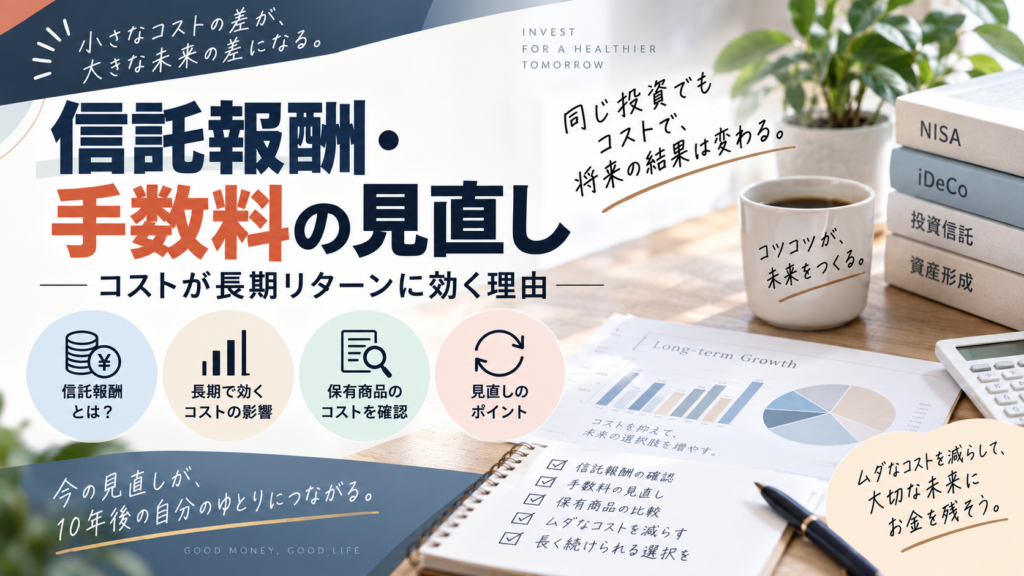
投資信託を持ち続けるあいだ、毎年かかり続けるのが信託報酬です。1回あたりは小さく見えても、長期では効き方が大きく変わります。現状を確認したあとの次の一歩として、保有商品のコストを点検し、必要なら低コストの商品へ見直す考え方を整理します。
信託報酬とは何か
投資信託を保有しているあいだ、運用や管理の対価として日々差し引かれる費用が信託報酬(運用管理費用)です。年率で何%という形で示され、保有している金額に対してかかります。買うときに一度だけ払う購入時手数料とは違い、信託報酬は持っているあいだずっとかかり続けるのが特徴です。
そのため、商品を選ぶときも、すでに持っている商品を点検するときも、信託報酬は必ず確認しておきたい数字です。同じ「全世界株式」「全米株式」に連動する商品でも、運用会社によって信託報酬は異なります。
なぜ長期で差が大きくなるのか
信託報酬は、利益が出たかどうかにかかわらず、信託財産から日々差し引かれます。年0.1〜0.2%程度の差でも、20年・30年と積み上がると、複利の効果も相まって無視できない差になります。
リターンが上がるかどうかは誰にも分かりませんが、コストは確実にかかるマイナス分です。だからこそ、コントロールできるコストを低く抑えることが、手元に残る金額を増やすうえで現実的な手段になります。
たとえば、ほかの条件が同じなら、年率1.0%の商品と0.2%の商品では、単純な料率の差は年0.8パーセントポイントです。資産が増えるほど、その0.8%がかかる元本も大きくなり、差はさらに開いていきます。信託報酬の率や段階的な料率は商品ごとの規定で確認します。資産残高が増えれば、同じ率でも負担する金額は増えます。
自分の保有商品のコストを確認する
保有している投資信託の「目論見書」や運用会社・証券会社の商品ページを見れば、信託報酬の年率が確認できます。あわせて、次の費用も点検しておきましょう。交付目論見書に加え、運用報告書の総経費率やその他費用も確認します。定期点検と、商品を変更するときの両方で比較します。
| 確認する費用 | 見るところ |
|---|---|
| 購入時手数料 | 買うときにかかる手数料。ノーロード(無料)かどうか |
| 信託報酬 | 保有中ずっとかかる年率の費用。同種商品と比べて高くないか |
| 信託財産留保額 | 解約時に差し引かれる場合がある費用 |
| 口座管理料など | iDeCoなど制度によってかかる管理費用 |
見直しの考え方
同じ指数に連動するインデックスファンドでも、信託報酬には幅があります。中身(連動する対象)がほぼ同じなら、コストが低いほうを選ぶのが基本です。
ただし、いま持っている商品を売って乗り換えると、課税口座では利益に税金がかかったり、手間も生じます。無理に全部を入れ替えず、新しく積み立てる分から低コストの商品に切り替えるという方法も現実的です。
料率や商品内容は変更される場合があります。保有商品の一覧を作っておくと、定期点検や変更の通知を受けたときに比較しやすくなります。コストは中身(連動対象)やリスクの大きさとあわせて見て、総合的に判断するのがおすすめです。
「安いほど良い」ではなく「中身が同じなら安いほうが合理的」という見方が大切です。コストだけでなく、何に連動する商品なのか(中身)もあわせて確認しましょう。
医療従事者のコスト点検のヒント
勤務先の企業型確定拠出年金(DC)やiDeCoは、選べる商品ごとに信託報酬が異なります。給与天引きで「入っているだけ」になりがちなので、年に一度はラインナップのコストを見て、より低コストの選択肢があれば検討しておくとよいでしょう。
日々忙しい薬剤師や医療従事者ほど、一度設定したら放置になりやすいものです。コストの点検は、現状を確認するタイミングでまとめて行うと効率的です。勤務先の制度は転職や異動で変わることもあるため、節目ごとに一度はラインナップを見直しておくと安心です。
小さな料率差を金額に置き換える
残高100万円が一年を通じて一定と仮定すると、年率1.0%は約1万円、0.2%は約2,000円で差は約8,000円です。実際の費用は日々の残高や商品規定等で変わり、この差がそのまま将来の運用成果の差になるとは限りません。
売却して乗り換える場合は税金や費用も確認し、新規積立だけを変更する案とも比べます。費用の安さと自分に必要な投資先を同時に考えることが、続けやすい資産形成につながります。