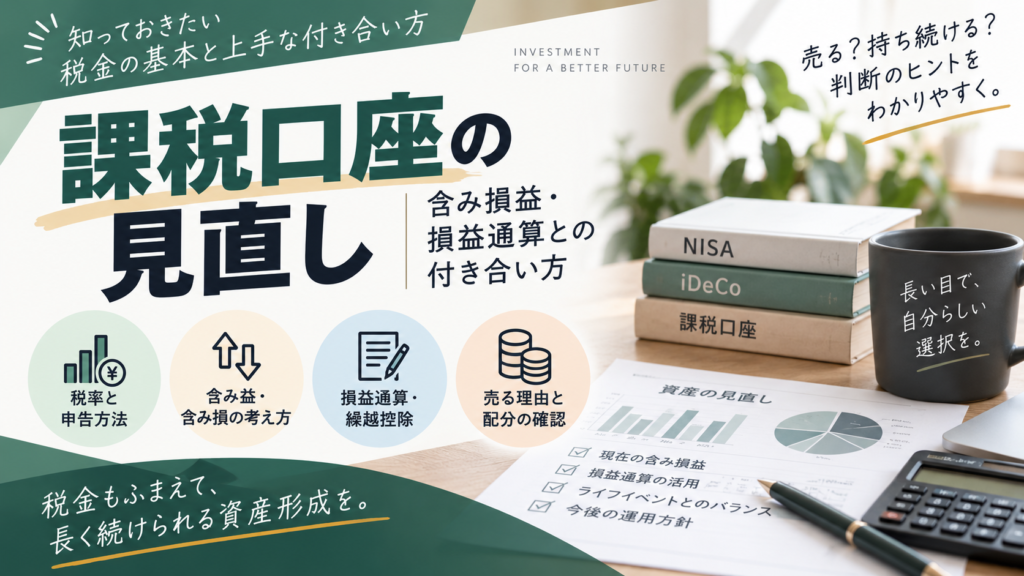
NISAの非課税枠を超えて投資する場合は、課税口座(特定口座など)を使います。ここでは利益に約20%の税金がかかる一方、損失とぶつけて負担を調整できる仕組みもあります。課税口座の含み損益を確認したときに知っておきたい基本を整理します。
課税口座の税率と申告方法を確認する
上場株式等の譲渡益は、原則として申告分離課税により所得税・復興特別所得税・住民税を合わせて20.315%の課税対象です。公募株式投資信託の普通分配金などにも課税がありますが、元本払戻金(特別分配金)は所得としての利益とは異なり、非課税です。
特定口座(源泉徴収あり)では原則として申告不要を選べます。源泉徴収なしの特定口座でも、証券会社が年間取引報告書を作成します。一般口座では自分で損益を計算し、所得や他の条件から申告の要否を判断します。NISAの枠が残っていても、対象外の商品などは課税口座で保有することがあります。
含み益・含み損は「売るまで」確定しない
保有中に値上がり・値下がりしている状態は「含み益」「含み損」と呼ばれ、保有中の値上がり益だけには通常、譲渡益への課税は生じません。配当や普通分配金への課税は別です。評価額が増えていても、売らなければ課税されないということです。つまり、利益が出ているからといって、すぐに税金がかかるわけではありません。
そのため、課税口座では「いつ売るか(利益を確定するか)」が税金に直結します。あわてて売らず、必要なときに計画的に、という視点が役立ちます。
長期で運用するなら、含み益があっても無理に確定させず、そのまま持ち続けるのも一つの選択です。売らなければ課税は先送りでき、その分を運用に回し続けられます。値動きに一喜一憂して頻繁に売買すると、そのたびに税金がかかり、複利の効果も削がれてしまいます。売買の回数が増えるほど税金の支払いも前倒しになるため、必要のない売買は控えるのが基本です。
損益通算できる所得の範囲を確認する
上場株式等の譲渡損失は、上場株式等の譲渡益や、申告分離課税を選んだ対象の配当等と一定の条件で通算できます。給与所得などと自由に相殺できるものではありません。NISAの損失も通算対象外です。
例えば対象となる譲渡益50万円と譲渡損失30万円なら、同一年の通算後は20万円です。口座が複数ある場合の通算や配当の扱いは、年間取引報告書と申告方法を確認します。
損失の繰越には継続した申告が必要
対象となる上場株式等の譲渡損失をその年に控除しきれない場合、一定の条件で翌年以後3年間繰り越せます。損失が生じた年に所定の明細を添えて申告し、その後も取引がない年を含め連続して確定申告する必要があります。
申告した所得が住民税、健康保険料や扶養判定などに影響する場合もあります。還付額だけで判断せず、他の制度への影響を確認します。損益通算のために不要な売買を増やすことも避けましょう。
高所得かどうかと課税方式を混同しない
給与が高いという理由だけで、申告分離課税の上場株式等の譲渡益に対する基本の税率が上がるわけではありません。一方、配当の申告方法や合計所得金額が関わる控除・保険料等には影響する場合があります。
利益確定の時期は、資金の必要時期、資産配分、通算対象となる損失も含めて比較します。複数の口座や繰越損失があり判断しにくいときは、年間取引報告書をそろえて税務署や税理士へ確認しましょう。
売る理由と税金の確認を分ける
含み損30万円があっても、売らなければ通常は譲渡損失として確定しません。税金のためだけに売却を決める前に、その商品の目的や配分が今の生活に合っているかを確認します。
口座別の取得額、時価、含み損益、過去の繰越損失を一覧にすると、申告で確認すべき条件が見えます。NISAを含めた全体の資産配分と税引後の手元資金を一緒に考えることが大切です。