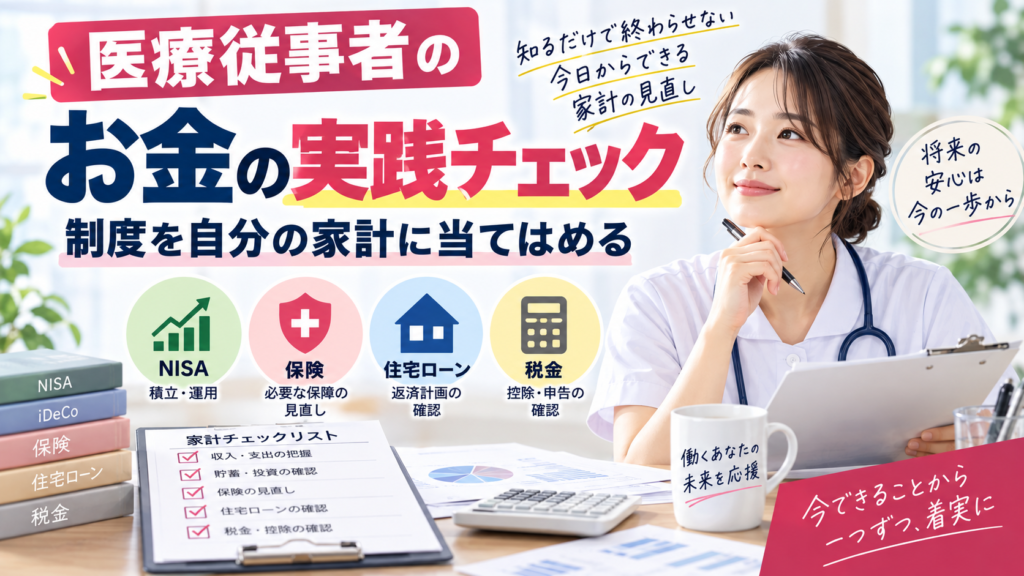
NISA、保険、住宅ローン、税金を調べても、手続きを先送りにしてしまうことがあります。全部を同時に始める必要はありません。まず手元の資料をそろえ、自分の家計で未確認の項目を見つけます。
資料をそろえると確認先が決まる
給与明細、源泉徴収票、預金残高、保険証券、住宅ローン返済予定表、年金見込額を並べます。企業型DCやiDeCoの加入状況は勤務先と運営管理機関で確認します。分からない項目は平均額で埋めず、資料の名称と確認先を書き留めます。
複数の医療機関で勤務する場合は、勤務先ごとの給与と保障を分けます。夜勤を減らす予定があるなら、現在の手取りと変更後の見込みを別の欄に置きましょう。
毎月の余裕資金は年払い費用まで含める
月手取り32万円、生活費24万円なら差額は8万円ですが、年36万円の特別費があると月換算3万円を取り分ける必要があり、残るのは5万円です。これは仮の家計例で、積立に回せる額を出すための計算です。
さらに予備資金が不足しているなら、その5万円の一部を預金へ回します。家計簿の通常月だけを見て8万円の積立を設定しないことが大切です。
手続きを終えたかは結果で確認する
| 項目 | 完了を確認するもの |
|---|---|
| NISA積立 | 口座区分・商品・金額と初回の買付履歴 |
| iDeCo | 加入区分・上限と掛金の反映 |
| 保険見直し | 必要保障、契約変更後の保障開始日 |
| ふるさと納税 | 申請受付・翌年度の控除反映 |
| 確定申告 | 送信結果・受信通知・納付又は還付の確認 |
申込書を提出したことと反映されたことは分けて確認します。保険は新しい保障が始まる前に古い契約を解約すると空白が生じる場合があります。
税金と住宅ローンの条件を混ぜない
医療費控除やiDeCo掛金などが変わると、ふるさと納税の上限見込みも変わり得ます。住宅ローン控除は所得控除と異なる税額控除で、必要な条件も別です。制度をそれぞれ最大限使えると仮定せず、同じ年の資料で確認します。
過去の申告期限をそのまま予定表へ写さず、対象所得年を明記して国税庁の案内で確認します。退職金とiDeCoの受取時期は、加入期間と税制上の調整も合わせて比べます。
自分で決めきれない項目を絞る
準備した表に、すぐ直せる設定と判断が必要な項目を分けて書きます。残高不足なら入金日を調整し、積立額そのものに迷うなら教育費や老後収支を試算します。
資料がそろっても、預金をいくら残すか、NISAとiDeCoをどう配分するかは家族と働き方で答えが違います。家計・年金・保障をまとめて学ぶと、制度を知る段階から自分の行動を決める段階へ進めます。