家計簿が続かなくても、お金は貯まります。カギは「記録」より「流れの設計」。給与口座から、生活費・貯蓄・運用へ自動で振り分ける仕組みを一度作れば、あとは放っておいても回ります。この記事では、口座を役割で分けて家計を自動化する方法を、具体的に整理します。
「お金が貯まらない」の正体
お金が貯まらない大きな原因は、「使った残りを貯めようとする」ことです。生活費・娯楽費・貯蓄がすべて1つの口座に混ざっていると、いくら使っていいのか分からず、月末に「気づいたら残っていない」が起こります。これを防ぐには、先に貯蓄・運用を取り分け、残りで生活する「先取り」に切り替えること。そのために、口座を役割で分けます。
口座を役割で3つに分ける
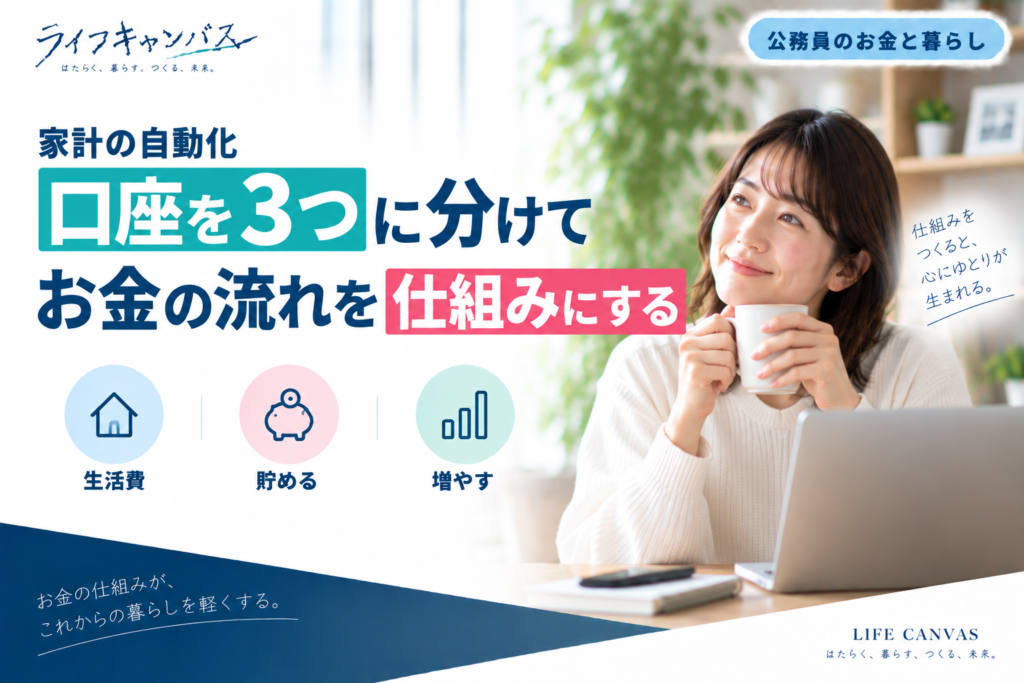
おすすめは、口座を次の3つの役割に分けることです。
| 口座 | 役割 | 入れる額の目安 |
|---|---|---|
| ①生活費口座 | 家賃・光熱費・食費など毎月の支出 | 毎月の生活費 |
| ②貯める口座 | 生活防衛資金・近い目的の貯蓄 | 手取りの1〜2割 |
| ③増やす口座(証券) | NISA・iDeCoでの長期運用 | 手取りの1〜2割 |
給与が①に入ったら、②と③へ自動で振り分け、①に残った額で生活します。①の残高だけ見ていればやりくりできるので、家計簿をつけなくても使いすぎを防げます。
自動振替の設定で「流れ」をつくる
口座を分けたら、給与日の直後に自動でお金が移るように設定します。手段はいくつかあります。
- 銀行の自動振替(定額自動入金・定額自動送金):他行への振替を毎月自動・手数料無料で行えるサービスを持つ銀行もあります。
- 証券口座への自動入金:証券会社と銀行を連携し、積立日に必要額を自動で入金。
- 給与振込先の分割:勤務先によっては、給与を複数口座に分けて振り込める場合があります。
ポイントは、「自分が動かなくてもお金が移動する」状態にすること。手動振替だと忙しい月に忘れがちですが、自動でも残高不足や設定エラーは起こり得るため、初回の実行結果を確認します。
看護師の働き方に合わせた調整
看護師は夜勤手当や交代制勤務で、月々の収入に波が出ることがあります。自動振替は「どの月でも必ず確保できる最低額」に設定し、夜勤の多かった月の上乗せは、ボーナス的に手動で②③へ移すと、無理なく続けられます。
不規則勤務だからこそ、「考えなくても回る」自動化の価値は大きくなります。繁忙期に家計管理まで手が回らなくても、仕組みが代わりに貯めてくれます。
キャッシュレスとの付き合い方
クレジットカードやQR決済は、引き落としが翌月以降になるため、使った実感が薄れがちです。家計を自動化するなら、支払いは「生活費口座」に紐づくカード1〜2枚に集約し、引き落とし口座を①に一本化すると、流れがシンプルになります。ポイント還元は魅力ですが、カードを増やしすぎると管理が煩雑になり、自動化のメリットが薄れます。
三つの役割へ金額と日付を割り当てる
給与日に手取り30万円が入る例なら、生活費22万円を支払口座に残し、特別費3万円を別管理、長期積立5万円を投資用へ分けます。翌月のカード請求を生活費に含めているかを確かめ、同じ支出を二重に取り分けないようにします。
振替日と証券の引落日は金融機関の締切に合わせます。給与日が変わる転職時には設定も見直し、初回の残高と買付を確認します。口座を増やすことより、お金の役割を明確にすることが大切です。
長期積立5万円の配分は、NISAとiDeCoの引出し条件や老後収支で変わります。仕組みができた後こそ、その金額が自分の将来計画に合うかを考えましょう。