長期投資を続けると、値上がりした資産の比率がふくらみ、当初決めた配分が崩れていきます。これを元に戻すのが「リバランス」です。とはいえ頻繁にやる必要はなく、年1回・ルールで自動的に行うのが、忙しい医療従事者には現実的です。この記事では、リバランスの考え方と仕組み化を、わかりやすく整理します。
リバランスとは何か
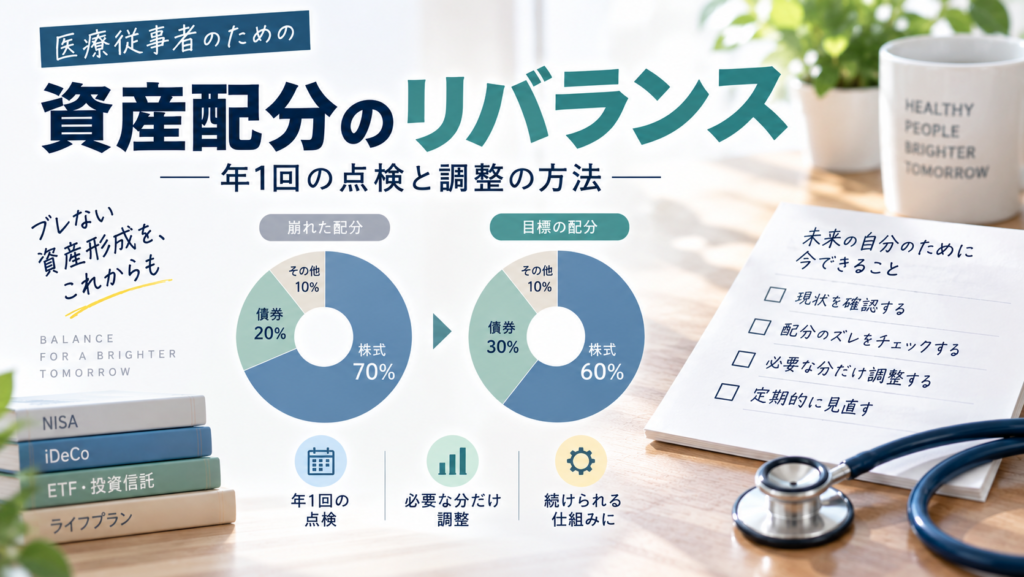
リバランスとは、値動きで崩れた資産配分を、当初決めた目標の比率に戻すことです。たとえば「株式60%・債券40%」で始めても、株式が大きく値上がりすれば「株式70%・債券30%」のように、リスクの高い資産に偏っていきます。これを売買で元の比率に戻すのがリバランスです。
なぜ配分が崩れると問題なのか
配分が崩れて株式比率が上がると、自分が当初許容したより高いリスクを取った状態になります。下落相場が来たときの値下がり幅が想定より大きくなり、不安に耐えられず狼狽売り――という失敗につながりかねません。リバランスは「値上がりした資産を一部利益確定し、出遅れた資産を買い増す」動きでもあり、結果として高く売って安く買う規律を機械的に保てるのが利点です。
リバランスの2つの方法
リバランスには、大きく2つの方法があります。
| 方法 | やり方 | 向くケース |
|---|---|---|
| 売買リバランス | 増えた資産を売り、減った資産を買う | まとまった資産があり配分を厳密に戻したい |
| 積立リバランス(ノーセル) | 売らずに、減った資産を多めに買い増す | 積立期で、売却益への課税を避けたい |
積立期の人は、売らずに「これから買う分の配分」で調整するノーセル・リバランスが手軽です。売却を伴わないため、課税口座での利益確定による税負担も避けられます。NISA内であれば売却益は非課税ですが、売却した分の非課税枠の再利用は翌年以降になる点に注意します。
年1回の点検と売買の実行を分ける
年1回の点検や、目標から5ポイントずれたら検討する方法は、管理ルールの例です。すべての人に必要な頻度や基準ではありません。小さな値動きのたびに売買すると、費用や税金、管理の手間が増える場合があります。
株式の目標60%が65%になった場合の差は5パーセントポイントです。調整が必要なら、新規積立を不足する資産に回す方法と、保有資産を売買する方法を比較します。
自動で配分が保たれる範囲を確認する
バランス型投資信託などは、商品内の資産配分を運用方針に沿って調整することがあります。一方、銀行預金、NISA、iDeCoを合わせた本人の資産全体が自動調整されるとは限りません。
NISAで売却した場合、翌年以降に再利用できる総枠は取得額が基準で、売却額そのものではありません。年間投資枠の制限もあります。課税口座では売却益への課税、iDeCoでは商品変更の取扱いを確認して、配分の調整方法を選びます。
売らずに調整する方法を計算する
株式70万円・債券30万円の計100万円を、株式60%・債券40%へ近づける例です。売買で調整するなら株式10万円を売って債券を買う案があり、追加資金だけなら債券へ約16.7万円を加えると、おおむね60対40になります。価格が変わらない仮定です。
一度に追加できなければ何か月かに分ける方法もあります。課税と費用を比べ、家計の現金を削り過ぎずに調整します。目標配分そのものが今の生活に合うかも、老後収支や働き方と合わせて確認しましょう。