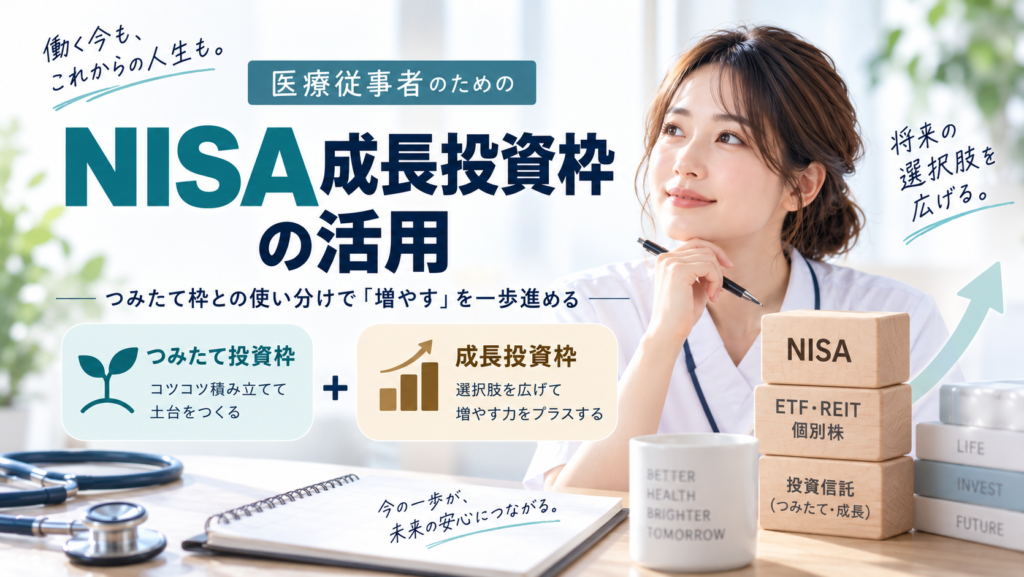
ここまでの記事で、毎月一定額を自動で買い付ける「自動積立」など、無理なく続く仕組みづくりを扱ってきました。今回からは、その土台の上で一歩進んだ増やし方を考えます。最初のテーマはNISAの「成長投資枠」です。つみたて投資枠との違いと使い分け、何に使えるかを、わかりやすく整理します。
2つの枠の違いをおさらい
NISAには「つみたて投資枠」と「成長投資枠」の2つがあります。つみたて投資枠は年間120万円までで、金融庁の基準を満たした長期・積立・分散向きの投資信託などが対象です。成長投資枠は年間240万円までで、投資信託に加えて個別株・ETF・REITなど幅広い商品が対象になり、一括投資にも使えます。2つは併用でき、年間合計360万円、非課税保有限度額は合計1,800万円(うち成長投資枠は1,200万円まで)です。
毎月の自動積立は、主につみたて投資枠を使うのが基本です。成長投資枠は、そこに幅と選択肢を足すための枠と考えると整理しやすくなります。
成長投資枠で何ができるのか
成長投資枠の特徴は、対象商品の広さと使い方の自由度です。
| できること | 内容 |
|---|---|
| 個別株への投資 | 国内・海外の個別企業の株式を非課税で保有できる |
| ETF・REITの購入 | 上場投資信託や不動産投資信託も対象 |
| 一括投資 | まとまった資金を一度に投じることもできる |
| つみたて対象外の投信 | つみたて枠の基準外でも、成長投資枠の対象なら買える |
ただし「広く使える」ことは「何でも買うべき」という意味ではありません。対象が広いぶん、自分の方針に合うものを選ぶ目が必要になります。
同じ投資信託を続ける選択肢もある
成長投資枠は個別株に進むための必修段階ではありません。対象となる投資信託を買う方法も、利用せずつみたて投資枠だけを使う方法もあります。利用できる商品と買付方法は金融機関で確認します。
つみたて投資枠の年120万円を使い切らない家計でも成長投資枠は利用できますが、枠を使うこと自体を目的に積立額を増やす必要はありません。目的に合う商品と、継続できる資金額を先に決めます。
成長投資枠で気をつけたいこと
自由度が高いぶん、注意点もあります。
- 集中投資になりやすい:個別株は1社に資金が偏りやすく、値動きも大きくなります。分散を意識しましょう。
- 短期売買に向かいやすい:一括投資や個別株は値動きが気になり、頻繁な売買につながりがちです。非課税のメリットは長期保有で活きます。
- 枠の再利用は翌年以降:売却すると非課税枠は復活しますが、再利用できるのは翌年以降です。
- 非課税保有限度額の管理:成長投資枠は取得額ベースで1,200万円までという上限があります。
「非課税だから」と短期で売買を繰り返すと、本来の長期・非課税のメリットを活かしきれません。成長投資枠でも、基本は腰を据えて持つことが前提です。
医療従事者の使い方の例
収入が比較的安定している医療従事者は、つみたて投資枠での自動積立を土台にしつつ、ボーナスなどのまとまった資金を成長投資枠で投じる、という使い方が考えられます。たとえば毎月の自動積立はつみたて枠で続け、賞与期に成長投資枠でインデックス投信を買い増す、といった形です。
個別株やREITに関心がある場合も、まずは資産全体のごく一部から始め、コア(土台)はインデックスの積立、サテライト(一部)で個別株という「コア・サテライト」の発想にすると、土台を守りながら経験を積めます。
二つの枠を使う前に月の余裕を確認する
月3万円の積立は年間36万円です。つみたて投資枠で目的の商品を購入できるなら、枠を埋めるために成長投資枠の買付を追加する必要はありません。賞与で追加投資する場合も、年払い費用と予備資金を先に残します。
保有限度額は取得額ベースで管理され、売却した取得額分の再利用は翌年以降です。枠の大小と投資の適量を分けて、家計の将来収支に合う使い方を考えましょう。