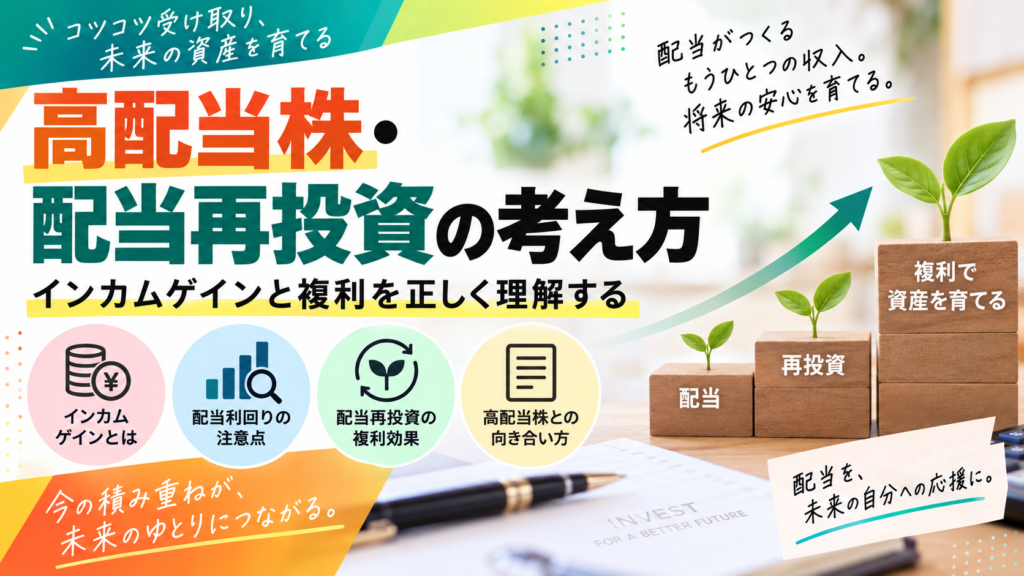
個別株のなかでも「高配当株」は人気のテーマです。定期的に配当が入るのは魅力ですが、利回りの数字だけを見ると落とし穴もあります。この記事では、配当(インカムゲイン)の基礎、配当利回りの注意点、そして配当再投資の複利効果を、わかりやすく整理します。
インカムゲインとキャピタルゲイン
投資の利益には、大きく2種類あります。インカムゲインは、配当金や分配金のように保有しているだけで受け取れる収益。キャピタルゲインは、安く買って高く売ることで得られる売却益です。
高配当株は、このうちインカムゲインを重視する考え方です。値上がりを待つのではなく、定期的な配当を受け取ることを軸にします。安定した配当は精神的な支えにもなりますが、配当が出るぶん企業の手元資金は減るため、「配当が多い=良い企業」とは単純には言えません。
配当利回りの「罠」
配当利回りは「年間配当 ÷ 株価」で計算します。ここに注意点があります。
利回りは株価が下がると自動的に上がります。業績が悪化して株価が急落した銘柄が、見かけ上「高利回り」になっていることがあります。高い利回りに飛びついたら、その後に減配(配当の引き下げ)や無配になった――というのはよくある失敗です。
利回りの数字だけでなく、配当を続けられる企業の体力(利益や配当の安定性)を見ることが大切です。一時的に高いだけの利回りは、むしろ警戒サインのこともあります。
配当再投資の複利効果
受け取った配当を使わずに再び投資に回すと、その配当がさらに配当やリターンを生みます。これが配当再投資の複利効果です。
長期で見ると、配当を使う場合と再投資する場合とでは、資産の伸び方に差が開いていきます。とくに保有期間が長いほど、再投資の効果は大きくなりやすい。資産形成の段階(増やす時期)では、配当を生活に使うより再投資に回すほうが、複利を活かせるという考え方が一般的です。
投資信託では「再投資型」を選べば自動で再投資されます。個別株の配当は手元に入金されるため、再投資するには自分で買い増す必要があります。この手間をどう減らすかも、続けるうえでのポイントです。
高配当株との向き合い方
高配当株を取り入れる場合の考え方を整理します。
- 利回りだけで選ばない:配当の安定性・企業の体力を合わせて見る。
- 1社に集中しない:高配当株でも分散は重要。複数に分ける。
- 減配リスクを前提に:配当は約束されたものではなく、引き下げや停止もあり得る。
- 目的を決める:「増やす段階」なら再投資、「使う段階」なら配当を生活に、と目的で使い分ける。
高配当株は「配当をもらえる安心感」が魅力ですが、増やす段階では、配当の有無よりトータルリターン(値上がり+配当)で考えるのが基本です。
配当の受取方法と再投資の取扱いを確認する
NISAで国内上場株式等の配当・分配金を非課税で受け取るには、原則として証券会社を通じて受け取る「株式数比例配分方式」を選びます。銀行口座で直接受け取る方法などでは課税される場合があります。外国株式等の配当には、NISAでも外国での課税が残る場合があります。
受け取った配当や投資信託の分配金で新しく買い付ける再投資は、その買付分のNISA枠を使います。ファンド内部で収益を再投資することとは別です。無分配型という名称や設定だけで判断せず、目論見書と金融機関の取扱いを確認します。
配当と株価を合計して収益を考える
100万円で買った株式から税引前4万円の配当があっても、株価が90万円になれば、売却前の評価を含む増減は差引6万円のマイナスです。配当利回りだけでは、資産全体が増えたかは分かりません。
配当を生活費に使うか、再投資するかでも資金計画は変わります。収入の受取り方に注目するだけでなく、預金・NISA・iDeCo全体で老後の不足をどう補うかを考えましょう。