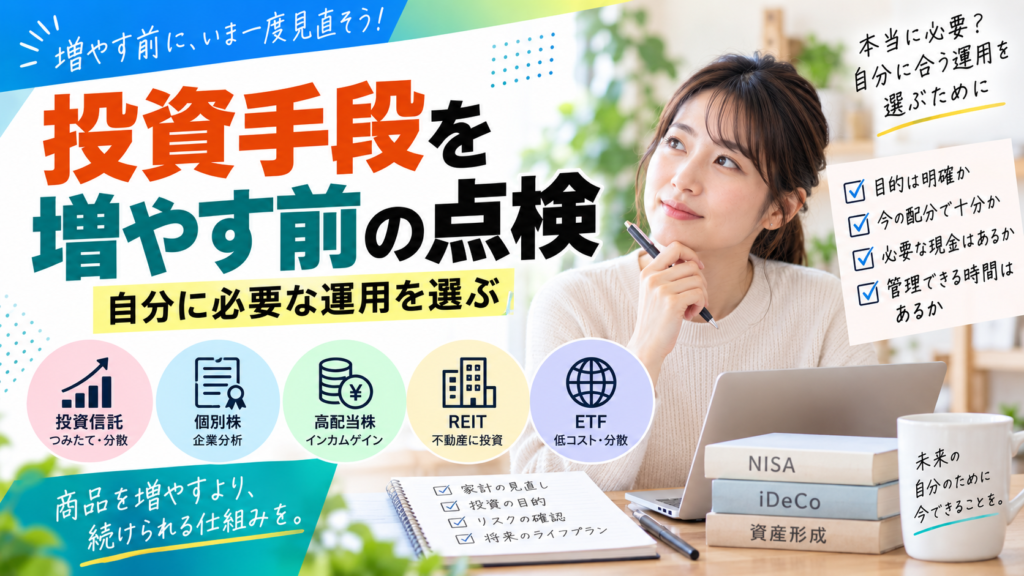
NISAに慣れたからといって、個別株やREITを追加する必要はありません。新しい商品を買う前に、現在の配分、必要な現金、管理に使える時間を確認します。商品数ではなく、家計の目的に合うかで判断しましょう。
追加したい理由を商品名より先に書く
配当収入が欲しい、地域の偏りを減らしたい、老後の資金を増やしたいなど、目的を具体化します。「周りが買っている」「成長投資枠が余っている」だけでは、その商品が必要か判断できません。
すでに持つ投資信託の中に同じ株式や不動産が含まれる場合もあります。買付先を増やす前に、保有商品の地域・資産配分を見ましょう。
商品ごとの手間とリスクを並べる
| 手段 | 確認すること |
|---|---|
| 個別株 | 業績・財務・一社への集中 |
| 高配当株 | 減配・株価下落・税金 |
| REIT | 不動産の用途・借入・金利変化 |
| ETF | 売買単位・スプレッド・分配金管理 |
| 投資信託 | 投資対象・費用・分配方針 |
どの手段も利益を保証しません。手間を増やしたくないなら、今の投資信託の積立を続ける、あるいは預金を確保する選択もあります。
追加投資は損失を金額で想像する
金融資産500万円のうち、新しい個別株へ50万円を振り向ける例では、その株が40%下がると20万円の損失です。他の資産が変わらなくても、全体の4%が減ります。家計全体で株式への投資が多ければ、同時に下落する可能性もあります。
「資産の1割だから少額」と判断せず、教育費や休職時の生活費に影響しないかを考えます。これは損失を想像する仮定で、40%が最大の下落幅という意味ではありません。
NISAの枠と買う商品の性格を分ける
成長投資枠でも、対象となる投資信託を積み立てられます。個別株へ進むためだけの枠ではありません。年間投資枠と取得額ベースの非課税保有限度額を確認し、売却した分の総枠の再利用は翌年以降であることも押さえます。
配当や分配金を新たな買付に回す場合は、その買付にも枠を使います。損失は課税口座の利益と通算できません。税制上の利点と、商品自体のリスクを切り分けて判断します。
増やす手段より、続けられる配分を選ぶ
追加前に、予備資金、近い支出、現在の積立額、許容できる損失、管理に使える時間を確認します。一つでも不明なら、商品を増やす前に家計を整理する余地があります。
投資の経験が増えても、方法を複雑にする必要はありません。働き方や年金見込額も踏まえ、自分に合う預金・NISA・iDeCoの配分を説明できることが、資産形成を一段深める目安になります。