積立や投資をしばらく続けていると、「今、自分が何を・どれだけ持っているのか」が、いつの間にかあいまいになりがちです。増やすことに意識が向いていた手を一度止めて、年に一度は資産の現状をチェックし、全体を見える化しておくと、ムダや偏りに気づきやすくなります。この記事では、現状チェックで確認したい項目と、現状を整理する手順を、わかりやすくまとめます。
なぜ年に一度の現状チェックが必要なのか
積立を自動化し、商品を選んで運用を続けていると、家計や資産は「自分では動かしていないつもり」でも少しずつ変化します。値動きによって資産の比率が当初の想定からずれたり、いつの間にか似たような商品を複数持っていたり、使っていない口座に残高が眠っていたり――こうした小さなズレやムダは、日々の生活のなかでは気づきにくいものです。
年に一度立ち止まって全体を見渡すと、これらに気づけます。大切なのは、現状チェックは「売買すること」そのものが目的ではない、という点です。まずは現状を正確に把握すること。何をどう直すかを考えるのは、その次の段階です。現状が見えていないまま売買を始めると、かえって配分を崩したり、ムダな手数料を払ったりしかねません。
現状チェックで確認する5つの項目
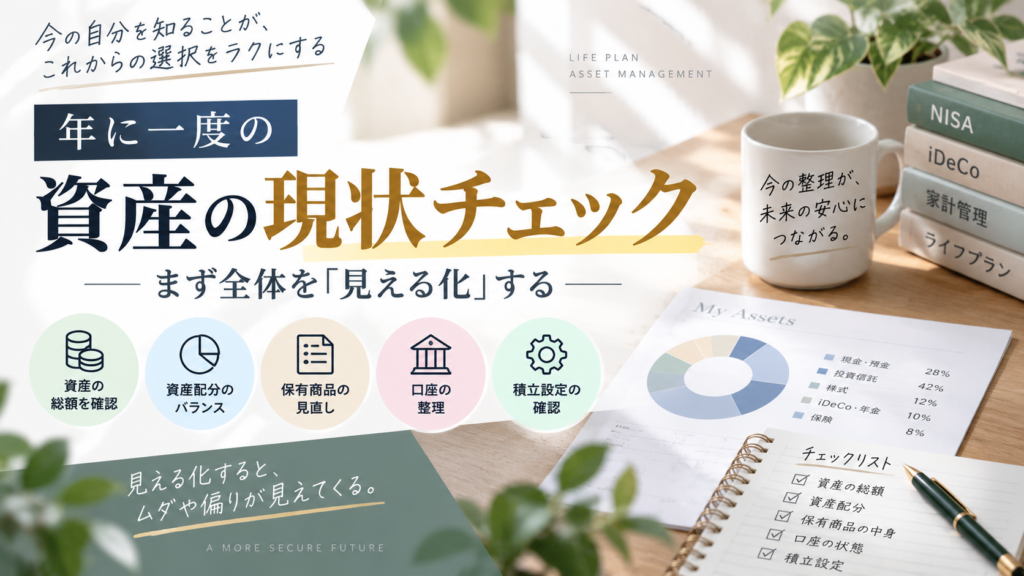
現状チェックといっても、難しいことをする必要はありません。次の5つを順番に確認していくだけで、全体像はかなりはっきりします。
| 確認項目 | 見るポイント |
|---|---|
| 資産の総額 | 預貯金・投資・保険・年金などの合計。前回からどう変わったか |
| 資産配分(株式・債券・現金などの比率) | 当初決めた方針からどれくらいズレているか |
| 保有商品の中身 | 重複や似た商品、手数料の高い商品がないか |
| 口座の状態 | 使っていない口座や、放置している残高がないか |
| 積立・引落しの設定 | 毎月の積立額や引落しが、今の家計に合っているか |
5つすべてをいきなり完璧にやろうとしなくても大丈夫です。まずは総額と資産配分の2つから始め、慣れてきたら残りの項目に広げていく形でも、十分に意味があります。
現状を「見える化」する手順
紙でもスプレッドシートでもよいので、まずは持っている資産を1か所に書き出します。預貯金、証券口座の投資信託や株式、企業型確定拠出年金(DC)やiDeCo、保険の積立部分などを、ざっくりした金額でかまわないので並べます。次に、それぞれを「現金・株式・債券」といった大きなグループに振り分け、全体に占める比率を出します。これだけで、自分の資産配分が一目で分かるようになります。
数字は1円単位まで合わせる必要はありません。全体に対するおおよその割合がつかめれば十分です。比率にしておくと、金額が増えても比べやすく、当初の方針とのズレも見えやすくなります。
見直しのサインに気づく
書き出した現状を眺めて、次のようなサインがあれば、見直しを検討する手がかりになります。
- 当初決めた配分から大きく(たとえば10ポイント以上)ずれている
- 同じような投資信託を複数の口座で重複して持っている
- 中身を思い出せない商品や、開設したまま使っていない口座がある
- 毎月の積立額が、今の収入や支出に合っていない
サインに気づいても、その場であわてて売買する必要はありません。「ここは後で見直そう」とメモしておき、コストやリバランスといった個別のテーマとして、落ち着いて検討すれば十分です。現状チェックはあくまで「気づくため」の作業です。
医療従事者が現状チェックで意識したいこと
当直・夜勤やシフト勤務で多忙だと、資産の確認はつい後回しになりがちです。だからこそ、現状チェックのタイミングを毎年固定してしまうのがおすすめです。誕生月、年度末、ボーナス期など、思い出しやすい時期を「チェックの月」と決めておくと、忘れずに続けられます。
また、転職や異動の多い職種では、勤務先が変わるたびに企業型DCの口座や使わなくなった証券口座が増えやすい傾向があります。チェックのときに「今は使っていない口座が残っていないか」を確認しておくと、管理がシンプルになり、次のテーマである口座や商品の整理にもつなげやすくなります。
評価日をそろえて資産と負債を記録する
同じ日の預金250万円、NISA150万円、iDeCo100万円、ローン残高80万円なら、金融資産は500万円、負債を引いた額は420万円です。iDeCo100万円は生活費として直ちに使える額ではないため、現金の備えは別に見ます。
前年比で50万円増えていても、年間の追加積立が60万円なら、増加全額を運用成果とは言えません。入出金と値動きを分けて記録すると、今の配分が目的に合うかを考えやすくなります。