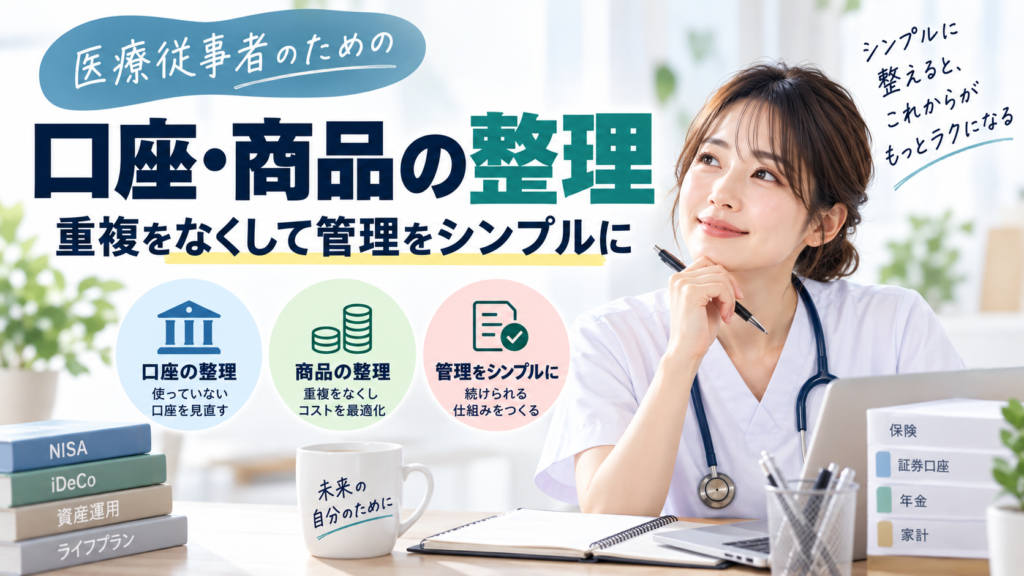
証券口座や投資信託が増えてくると、似た商品の重複や、使っていない口座が出てきます。管理が複雑なままだと、現状の確認も配分の調整も続きにくくなります。今回は、口座と商品を整理してシンプルにする考え方をまとめます。
なぜ整理が必要なのか
口座や商品が散らかっていると、「今いくら持っているか」「何に投資しているか」が把握しづらくなります。把握できないと、配分のズレやムダなコストにも気づけません。
整理の目的は、数を減らすこと自体ではなく、全体を見渡しやすくして、続けやすい状態にすることです。シンプルなほど、年に一度の確認も短時間で済みます。管理する口座が少ないほど、見落としや手続き漏れも起きにくくなります。
口座やパスワードがあちこちに散らばっていると、いざというときに家族が把握しづらい、という問題もあります。万一に備える意味でも、どこに何があるかを整理し、分かるようにしておくことには価値があります。
よくある「散らかり」のパターン
よくあるのは、複数の証券会社に口座が分かれている、似た中身の投資信託を別々の口座で持っている、昔つくって今は使っていない口座が残っている、といったパターンです。どれも、気づかないうちに少しずつ増えていきます。まずは「どこに・いくつ口座があるか」を一覧にするだけでも、整理の方向性が見えてきます。
キャンペーンや勧められたきっかけで口座を開いたものの、結局メインでは使っていない、というケースも少なくありません。一つひとつは小さくても、積み重なると全体が見えにくくなります。
整理する口座と残す資産を分けて決める
口座一覧に残高、用途、積立設定、引落し、手数料を書きます。使っていない口座でも、給与受取やカード引落しが残っていれば先に変更が必要です。買付停止、口座解約、資産売却は別の操作として確認します。
NISAの金融機関変更は年単位で、変更前のNISA資産を新しい金融機関のNISAへそのまま移管することはできません。過去に購入した資産を旧金融機関で保有し続ける場合もあります。「一つにまとめる」ためだけに売却せず、税金や運用目的を確認します。
看護師・医療従事者の整理のヒント
転職や異動が多いと、勤務先が変わるたびに口座が増えがちです。とくに企業型確定拠出年金(DC)は、退職時にそのままにしておくと自動移換され、運用されない状態になることがあります。転職のタイミングで、iDeCoや新しい勤務先の制度へ移す手続きを忘れないようにしましょう。
忙しい時期に一気にやろうとせず、現状を確認するタイミングで「今年はこの口座を整理する」と1つずつ進めるのが続けるコツです。勤務先が変わったときは、口座やパスワードの情報もあわせて最新の状態にしておくと安心です。
整理しすぎないための注意
シンプルにするのは大切ですが、整理を急ぐあまり、必要な口座まで解約したり、課税口座でまとまった利益を確定して税金がかかったりしては本末転倒です。とくにNISA口座や、長く積み立ててきた商品は、移すタイミングや方法を確認してから動きましょう。
「数を減らす」こと自体が目的ではありません。あくまで全体を見渡しやすくして、続けやすくするための整理だと考えると、判断に迷いにくくなります。迷ったら「これは今の自分に必要か」を基準にすると、残すものと手放すものが整理できます。
転職で置き去りになった年金資産も確認する
企業型DCの加入資格を失った後、原則6か月以内に移換等の手続きを行わなければ、自動移換される場合があります。運用停止や手数料の負担があるため、以前の勤務先の書類と運営管理機関で確認します。
口座数を減らすことより、何のための資産かを把握することが先です。旧勤務先の年金と現在のNISA・iDeCoを合わせて残高を確認すると、老後の不足額に対する積立を見直せます。