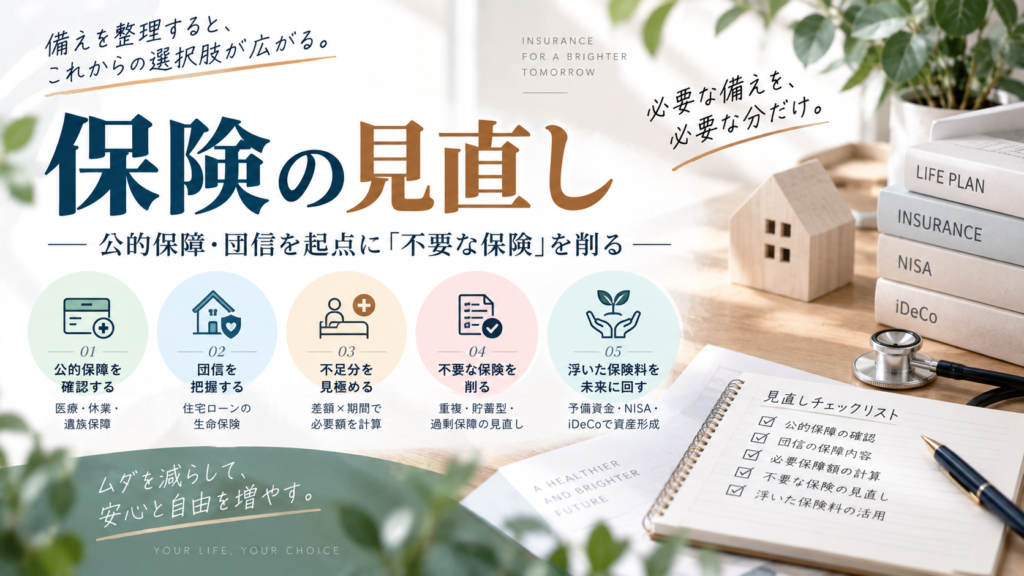
保険は「なんとなく不安だから」と入りっぱなしになりがちです。見直しのコツは、まず公的保障と団信で何が確保されているかを把握し、足りない分だけ民間保険で補うこと。この記事では、「不要な保険」を削るための考え方を、順を追って整理します。
まず加入先の医療・休業・遺族保障を確認する
勤務医・看護師・薬剤師でも、健康保険・共済・国民健康保険など、加入先によって給付が異なります。高額療養費、傷病手当金、遺族年金について、本人がどの制度の対象になるかを確認します。
協会けんぽの傷病手当金は、業務外の病気やけがで働けず、連続3日の待期後に給与が支給されないなどの条件を満たす場合の給付です。国民健康保険には一般に同じ制度がないため、開業している人などは加入先の給付を確認します。公的保障だけで生活費の大部分が賄えると決めつけず、不足額から民間保険を検討します。
団信は”実質的な生命保険”
住宅ローンを組むと、多くの場合団体信用生命保険(団信)に加入します。契約者が死亡・高度障害になるとローン残高が0円になる仕組みで、事実上「残高分の死亡保障」と同じです。住宅購入後は、既存の死亡保険と保障が重複しがちなので見直しの好機です。
休業時の不足を見て民間保障を比べる
傷病手当金や勤務先の休業中給与は、加入制度と支給要件を確認します。就業不能保険や所得補償保険は、支払対象となる状態、対象外となる病気、免責期間、給付期間などが商品ごとに違います。名称だけで役割を決めないようにします。
会社員と公務員の給付を同一視したり、支給期間の全期間に必ず満額受け取れると仮定したりせず、本人の見込額で家計の不足を計算します。入金待ちと医療費の予備資金も含めて比較します。
見直しの手順(差額×期間)
必要保障額は「差額×期間」で考えると整理できます。
- 必要な支出(生活費・教育費など)を書き出す
- 公的保障(傷病手当金・遺族年金・高額療養費)を差し引く
- 団信・既存の保険・貯蓄を差し引く
- 残った「不足分」だけを民間保険で用意する
削りどき・減らしどきの保険
- 貯蓄型保険の入りすぎ:保障と貯蓄・運用は分けて考えると有利なことがある(運用はNISA・iDeCo)。
- 過剰な医療保険:高額療養費で自己負担には上限があるため、入院日額を厚くしすぎる必要は乏しい場合がある。
- 独身・扶養家族なしの高額死亡保障:遺す相手がいなければ大きな死亡保障は不要なことが多い。
- 重複する特約:団信・勤務先保障・既契約と重なっていないか点検を。
見直しの鉄則は「新しい保障を確保してから古いものを解約する」こと。解約すると保障の空白が生じ、健康状態によっては入り直せないことがあります。
住宅費が減っても教育・生活費は残る
例えば家族の生活費月28万円のうち住宅ローンが8万円なら、団信でその返済がなくなる条件を満たしても、残る支出は月20万円です。遺族年金と配偶者の収入で月16万円を賄えると仮定すれば、不足は月4万円です。
10年分なら単純計算480万円に教育などの臨時費用を加え、使える預金を差し引きます。これは必要額を考える仮の計算で、実際の年金や団信の保障を断定するものではありません。
新しい保険が必要なら、保障開始や引受けが確定する前に既存契約を解約しないようにします。保障を減らせた場合は、浮く保険料を予備資金と長期積立のどちらへ回すか決めることで、安心と資産形成を両立できます。