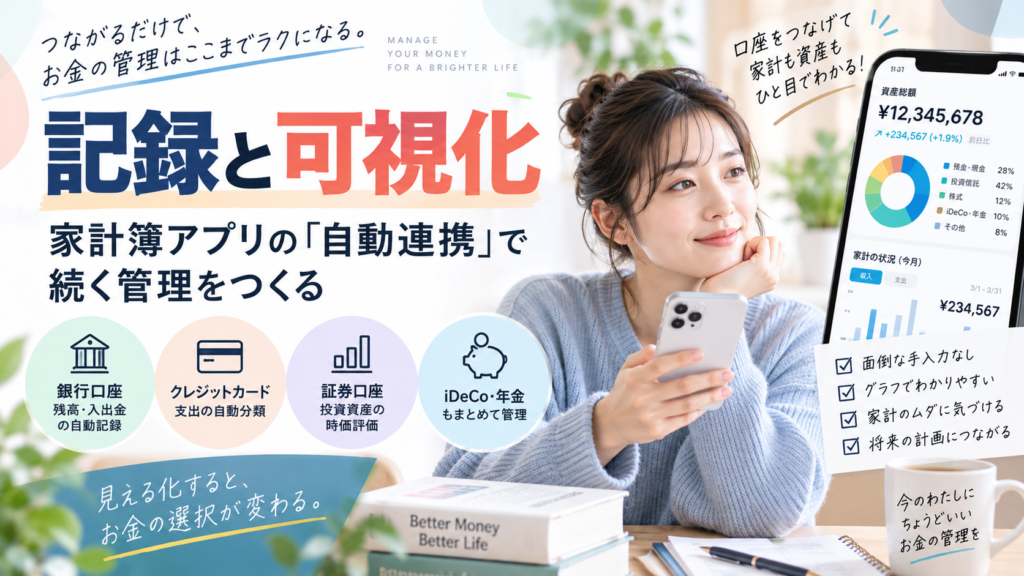
手入力の家計簿は、忙しいと続きません。いまは銀行・カード・証券を自動で連携し、家計や資産状況を勝手にグラフ化してくれるアプリがあります。「記録する」のではなく「自動で記録される」状態をつくれば、管理は続きます。この記事では、自動連携による記録と可視化の仕組みを、具体的に整理します。
なぜ「手入力」は続かないのか
家計簿が続かない最大の理由は、毎日の入力という手間です。レシートを溜め、後でまとめて入力しようとして挫折する――よくある失敗です。続ける仕組みの発想は、ここでも同じ。「自分が入力する」のをやめて、取引データが自動で集まる状態にします。支払いをキャッシュレスに寄せ、口座とアプリを連携すれば、記録は自動で積み上がります。
自動連携の仕組み(口座→アプリ→可視化)
家計簿・資産管理アプリの多くは、金融機関のデータを安全に取得する仕組み(金融機関とのAPI連携など)を使い、取引明細を自動で取り込みます。流れは次のとおりです。
連携できるもの・できる管理
自動連携で扱えるものと、可能になる管理は次のとおりです。
| 連携できるもの | 自動でできる管理 |
|---|---|
| 銀行口座(複数行) | 残高の自動合算、入出金の記録 |
| クレジットカード・QR決済 | 支出の自動記録、費目の自動分類 |
| 証券口座(投資信託・株式) | 保有資産の時価評価、損益の把握 |
| iDeCo・年金・電子マネー | 資産全体の「純資産」を一画面で把握 |
複数の口座・カード・証券を1つのアプリに集約すると、連携先の資産残高をまとめて確認できます。純資産を見るには、住宅ローンなど未連携の負債も加え、資産から差し引く必要があります。バラバラに管理していると見えなかった全体像が、自動で可視化されます。
安全に使うためのポイント
便利な一方、金融情報を扱うため、安全面の配慮が欠かせません。
- 信頼できる提供元のアプリを選ぶ:運営会社、セキュリティ方針、登録状況を確認する。
- 強固なパスワードと多要素認証:アプリ自体のログインを二段階認証などで守る。
- 「参照のみ」の連携か確認:多くの家計簿アプリは残高・明細の取得のみで、送金はできない設計です。連携の権限範囲を理解しておく。
- 使わなくなったら連携解除:不要になった連携は解除し、アカウントも整理する。
セキュリティの基本は別途まとめた記事も参考にしてください。金融情報を一元化するからこそ、アプリのログイン自体を強固に守ることが重要です。
可視化を「行動」につなげる
可視化はゴールではなく、行動のための手段です。グラフを眺めるだけで終わらせず、月1回だけ次の点を確認すると、家計が改善に向かいます。
- 費目別の内訳で「想定より多い支出」がないか
- 固定費(サブスク含む)に不要なものがないか
- 純資産が計画どおり増えているか
- 自動積立・天引きが予定どおり実行されているか
月1回などの頻度を決め、更新状況や家計の複雑さに応じて確認時間を取ります。自動で記録・グラフ化されているからこそ、人は「判断」だけに集中できます。
連携の数字を通帳や明細と照合する
家計簿アプリ上の銀行残高20万円に対し、銀行の現在残高が17万円なら、更新日時や未反映の引落しを確認します。口座連携が切れた場合も、表示が止まったことと実際の支出がないことは違います。
認証情報を他人に共有せず、アプリの権限、解約・連携解除の方法、通知を確認します。振替とカード請求の重複を直せたら、年払い費用を含む余裕資金を計算し、無理のない積立額へ反映しましょう。