
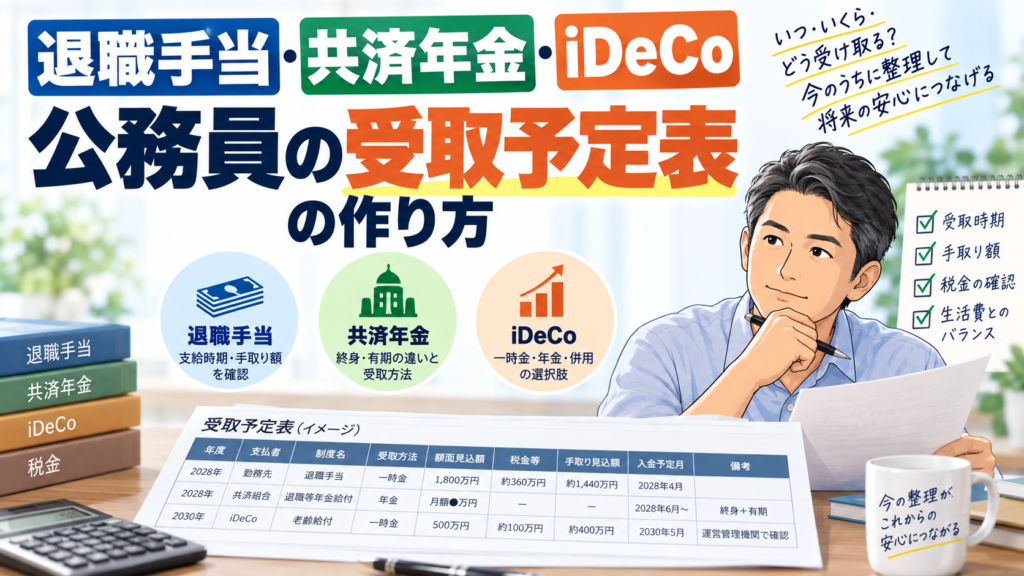
退職前には複数の給付や積立資産の受取りが重なります。「退職金」とひとまとめにすると、受け取れる時期や選べる方法を混同しがちです。まず制度ごとに受取予定表を作り、生活費として使う現金と運用を続ける資金を分けましょう。
制度の名前をそろえて予定表を作る
公務員が勤務先から受け取る退職手当と、共済の退職等年金給付、個人で積み立てるiDeCoは別制度です。退職手当を誰でも自由に「一時金・年金・併用」の三つから選べる、という扱いではありません。勤務先の規程と通知で支給額・支給時期を確認します。
共済の退職等年金給付には終身退職年金と有期退職年金があります。有期部分には10年・20年の年金や一時金などの選択があり、その選択を勤務先の退職手当と混同しないことが大切です。iDeCoの年金・一時金・併用についても、利用する運営管理機関の取扱いを確認します。
額面・手取り・入金日を分けて記入する
予定表には、支払者、制度名、対象となる勤続・加入期間、額面見込額、税金等、実際の入金予定月を記入します。年金形式なら月額と支給月、一時金なら一度に入る額を分けます。未確認の数字は平均額で埋めず、確認先を記録しておきます。
退職時の残高にまだ受け取っていない退職手当を足してしまうと、使える現金を大きく見積もります。受取前に住宅ローンの繰上返済や大きな買物を決めず、入金と必要支出の順番を確認しましょう。
退職後の1年は支払い予定も並べる
仮に、退職直後の預金300万円、翌月の退職手当手取り見込1,500万円、年間の生活費不足120万円、住宅修繕200万円と置きます。退職手当が入った後の現金1,800万円から、この二つの支出を確保すると1,480万円です。さらに医療などの予備資金も別に残します。
この例の1,480万円をすべて投資してよいわけではありません。翌年以降の生活費不足、年金開始までの期間、税金や保険料を重ねて初めて、長く運用できる部分が見えてきます。支出を一つの年だけで判断しないことが大切です。
税金の確認は受取年と対象期間を添える
iDeCoなどの確定拠出年金の老齢一時金を先に受け、その後に退職手当を受け取る場合、2026年1月1日以後に受けた老齢一時金については、後の退職手当を受ける年の前年以前9年内にあるものが重複調整の対象になります。逆に退職手当を先に受け、後からiDeCoの老齢一時金を受ける場合には、前年以前19年内の退職手当等を確認する仕組みがあります。
いずれも単に年数だけで税額が決まるわけではなく、勤続・加入期間の重複、過去の受取額、同じ年の他の退職所得などを確認します。受取日を自分で自由に動かせるとも限りません。過去の源泉徴収票と見込額をそろえて比較します。
受け取る方法と受け取った後の管理を分ける
一時金なら必要額を預金に残し、長期分だけを運用するなど、受取後の配分を決めます。年金形式なら定期収入でどこまで生活費を賄えるかを確認します。毎月受け取れることと、将来の支出をすべて賄えることは同じではありません。
受取予定表に年金見込額と生活費を加えると、今のNISA・iDeCoの積立をどの程度続けるべきかも考えられます。受取りの制度を理解したうえで、自分の退職後の収支と資産配分までつなげて整理しましょう。


