資産形成でいちばん難しいのは「始めること」ではなく「続けること」です。忙しい医療従事者ほど、毎月手動で入金・買付をしていると、夜勤や繁忙期に途切れがちになります。この記事では、一度設定すれば自動で回り続ける「自動積立」の設計と見直しのつくり方を、具体的に整理します。
なぜ「自動化」が積立の継続に役立つ理由なのか
人の意思は、疲れているときほど揺らぎます。「今月は出費が多かったから積立を止めよう」が一度始まると、再開のハードルは上がる一方です。自動積立は、入金・買付を仕組みに任せることで、意思の強さに頼らずに継続できます。とくにNISAのつみたて投資枠やiDeCoは、毎月決まった額を自動で買い付ける「ドル・コスト平均法」と相性がよく、価格が高いときは少なく、安いときは多く買うことで、購入単価をならす効果が期待できます。
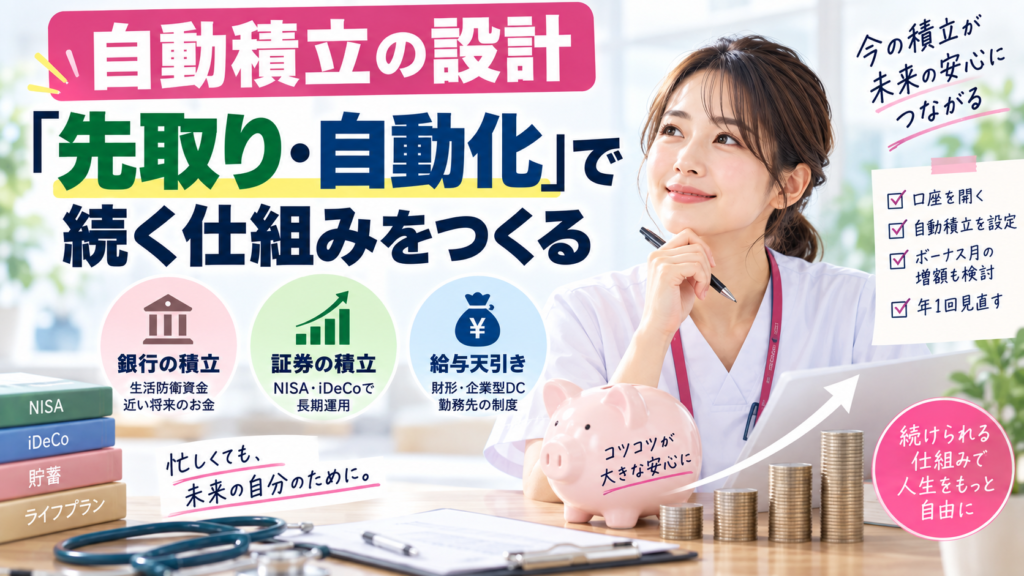
ポイントは「先取り」です。給料が入ったら、使う前に先に積立へ回す。残ったお金で生活する――この順番にするだけで、貯蓄・投資の継続率は大きく変わります。
自動積立の2つの型:銀行の積立と証券の積立
自動積立には、大きく分けて2つの仕組みがあります。
| 種類 | 仕組み | 主な用途 |
|---|---|---|
| 銀行の自動積立(定期積金・自動振替) | 給与口座から積立用口座へ自動で移す | 生活防衛資金・近い将来使うお金 |
| 証券会社の自動積立(投信積立) | 指定日に自動で投資信託を買い付け | NISA・iDeCoでの長期運用 |
| 給与天引き(財形・企業型DC) | 給与から天引きで積み立て | 勤務先制度がある場合の選択肢 |
銀行の積立は「使わないお金を分けておく」ための器、証券の積立は「長期で増やす」ための器です。両方を組み合わせると、守りと攻めのバランスが取れます。
積立額の決め方(手取りからの逆算)
積立額は「余ったら貯める」ではなく、手取りから先に天引きする額として決めます。よく使われる目安が、手取りを「生活費・貯蓄/投資・自由に使うお金」に振り分ける考え方です。
例:手取りの 5割を生活費、2〜3割を貯蓄・投資、残りを自由費。これはあくまで出発点で、家族構成や住居費により調整します。
医療従事者は比較的収入が安定している一方、夜勤手当などで月々の収入に波がある場合もあります。「どの月でも無理なく続けられる最低ライン」を自動積立に設定し、余裕がある月だけ手動で買い増す(スポット購入)と、途切れにくくなります。
ボーナス(賞与)月の増額設定
NISAのつみたて投資枠や投信積立では、毎月の積立に加えて「ボーナス月の増額」を設定できる金融機関が多くあります。年2回の賞与月だけ積立額を上乗せする設定です。
| 設定方法 | 例 | 特徴 |
|---|---|---|
| 毎月一定 | 毎月5万円 | シンプルで管理しやすい |
| 毎月+ボーナス月増額 | 毎月3万円+賞与月に各15万円 | 月々の負担を抑えつつ年間総額を確保 |
ボーナス払いに頼りすぎると、賞与が減ったときに計画が崩れます。毎月分を主軸にし、ボーナス増額は補助と考えると安全です。
設定後の「見直し」のタイミング
自動積立は「設定したら基本は放置」でよいのですが、年1回程度は見直すと安心です。見直しの主なきっかけは次のとおりです。
- 昇給・転職などで手取りが変わったとき
- 結婚・出産・住宅購入などライフイベントがあったとき
- NISAの年間投資枠(つみたて投資枠と成長投資枠の合計360万円、取得額ベースの非課税保有限度額1,800万円)の使い方を調整したいとき
- iDeCoの掛金上限が制度改正で変わったとき
見直しはあくまで「金額や配分の微調整」。相場が下がったからといって積立そのものを止めないことが、長期では効いてきます。
夜勤手当を前提にし過ぎない積立額にする
手取り30万円、生活費22万円、特別費3万円なら余裕は5万円です。夜勤を減らして手取りが27万円になると、同じ支出では2万円になります。この例なら通常の積立を2万円にし、余裕のある月だけ3万円を追加する方法も比較できます。
引落日は給与入金後に設定し、休日・締切・残高不足時の扱いを確認します。自動化は金額を固定し続けることではありません。働き方が変わっても家計を守れる配分を決めることが、長期の積立を続ける助けになります。