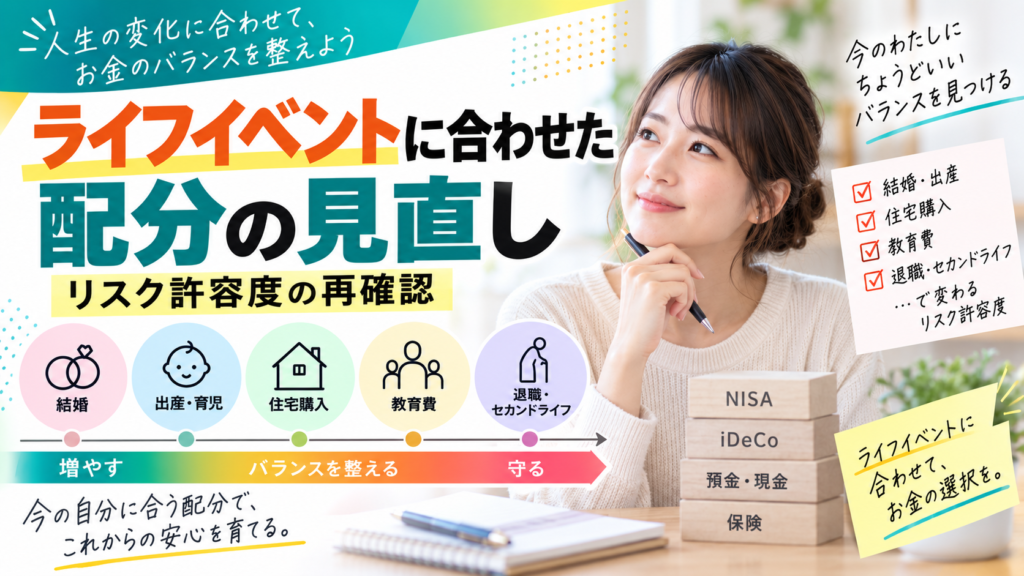
同じ人でも、結婚・出産・住宅購入・退職が近づくといった変化で、お金に対して「どれだけリスクを取れるか(リスク許容度)」は変わります。資産の現状を確認する仕上げとして、今の自分に配分が合っているかを見直す視点を整理します。
リスク許容度とは
リスク許容度とは、資産が一時的に減っても生活や気持ちに大きな支障が出ない範囲のことです。これは収入の安定度、年齢、家族構成、そのお金を使う時期などによって変わります。つまり、金額の大小だけでなく、生活への影響まで含めて考えるのがリスク許容度です。
同じ運用商品でも、リスク許容度が高い人と低い人とでは、適した配分は違ってきます。だからこそ、「いくら増やせるか」だけでなく「どれだけ下振れに耐えられるか」を自分の状況に合わせて考えることが大切です。同じ商品でも、人によって「ちょうどよい配分」は違ってよいのです。
大切なのは、リスク許容度は一度決めたら固定、というものではない点です。年齢を重ね、家族や収入の状況が変われば、無理なく取れるリスクも変わります。だからこそ、節目ごとに確認し直す意味があります。一度決めた配分を、人生の変化に合わせて少しずつ調整していくイメージです。
ライフイベントで変わるもの
結婚や出産で守るべき家族が増えたり、住宅購入で大きな支出が決まったり、退職が近づいてそのお金を使う時期が見えてきたりすると、取れるリスクは変わります。一般的には、使う時期が近いお金ほど、値動きの大きい資産で持つのは避けたほうが安心です。
逆に、使う時期がずっと先の若い時期は、一時的な値下がりがあっても回復を待つ時間があるため、リスク資産の比率を高めにしても耐えやすいといえます。逆に、使う時期が近いお金は、たとえ増やせる可能性があっても、値動きのある資産では持たないほうが安心です。
見直しの目安
配分は、年齢だけで機械的に決める必要はありません。「そのお金をいつ使うか」を軸に考えると、自分に合った比率が見えてきます。同じ年齢でも、近くに大きな支出を控えている人と、当面使う予定のない人とでは、取れるリスクは変わります。年齢はあくまで目安の一つと考えましょう。
| 状況 | 配分の考え方 |
|---|---|
| 使う時期が10年以上先 | 値動きを受け入れ、リスク資産を多めにしても耐えやすい |
| 使う時期が数年以内 | 元本割れを避けたい分は、現金・預金など安全資産で確保 |
| 大きな支出が決まっている | その金額は運用に回さず、別に取り分けておく |
守りの資産も一緒に見る
配分の見直しでは、増やす資産だけでなく、守りの資産も一緒に確認しましょう。急な出費や収入減に備える生活防衛資金(生活費の数か月分が一つの目安)が確保できているか、保険でカバーしたい範囲と過不足はないか、といった点です。増やす話に偏りがちなときこそ、守りの土台を先に確かめておきたいところです。
守りが十分にあると、相場が下がっても生活のために慌てて売る必要がなくなり、結果として運用も続けやすくなります。守りが整っていれば、相場が荒れても落ち着いて待てるようになります。
リスク許容度は「気持ちの問題」だけではありません。生活防衛資金が薄いと、下落時に取り崩さざるを得なくなります。攻めの配分を考える前に、まず守りの土台が足りているかを確認しておきましょう。土台が薄いと感じたら、増やす前にまず現金の確保を優先します。
医療従事者の事情
医療従事者は収入が比較的安定しているため、リスク許容度を高めに取りやすい面があります。一方で、開業や独立、転職、当直の減少などで収入の形が変わる節目もあります。そうした変化が見えたら、配分もあわせて見直すとよいでしょう。
「収入が安定しているから大丈夫」と決めつけず、ライフイベントの節目ごとに、今の自分に合っているかを確認する習慣をつけておくと安心です。ライフイベントは家計だけでなく、必要な保障や働き方にも影響します。お金まわり全体を見直す機会にするとよいでしょう。
夜勤を減らす予定を資産配分へ反映する
1年後に手取りが月4万円減る予定で、現在の積立が月6万円なら、同じ支出のままでは積立可能額は月2万円です。減収後も6万円を維持すれば、預金を年48万円取り崩すことになります。
積立額の変更と保有資産の売却は別の判断です。近い支出用の現金を先に確保し、保険・年金・住宅費を加えた収支に合う配分を考えましょう。