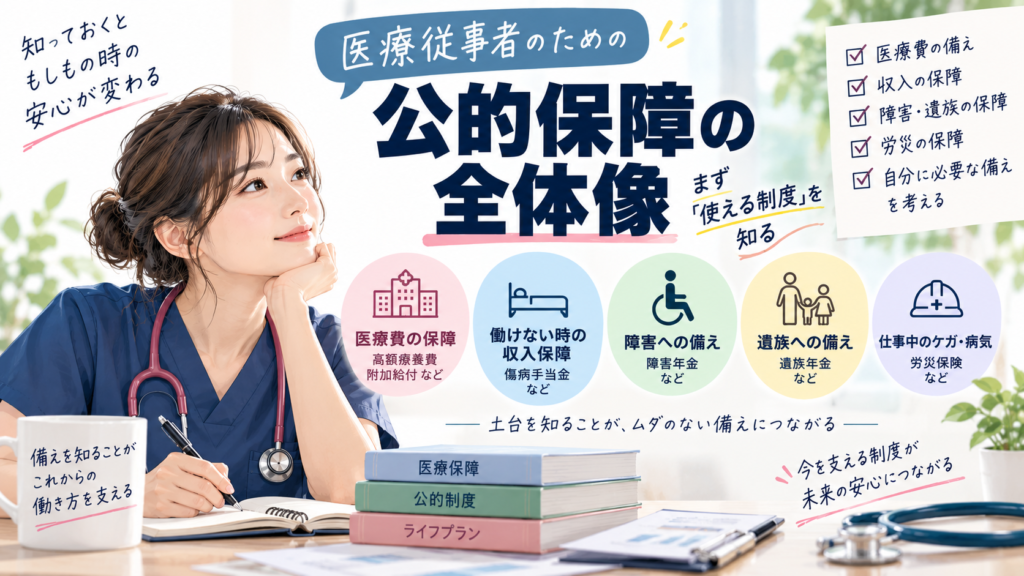
病気やケガ、働けなくなったときの備えというと、まず民間の保険を思い浮かべる方が多いかもしれません。けれども日本では、公的な保障がかなり手厚く用意されていて、これが「お金の備えの土台」になります。土台でどこまでカバーされるかを知らないまま保険に入ると、保障が重複してムダな保険料を払うことにもなりかねません。この記事では、医療費と収入の保障を中心に、医療従事者が知っておきたい公的保障の全体像を整理します。
公的保障は備えの「土台」になる
もしもの出費に対しては、まず公的保障が働き、それでも足りない部分を貯蓄や民間保険で補う、という二段構えで考えると整理しやすくなります。公的保障でどこまでカバーされるのかが分かれば、本当に必要な備えの大きさが見えてきます。土台を正しく把握することが、ムダのない備えの出発点です。
高額療養費は適用時点と本人の区分を確認する
高額療養費は、保険診療の自己負担について、年齢や所得等に応じた限度額を超えた部分を軽減する制度です。2026年8月からの見直しでは月額上限が変わり、年間上限も設けられています。厚生労働省の説明例では、70歳未満・年収約370万〜約510万円の人が医療費100万円の治療を受ける場合、自己負担は約9.3万円です。本人の区分は加入する保険者で確認します。
差額ベッド代や入院時の食事代等は同じ上限に含まれません。月をまたぐ治療、世帯合算、多数回該当、年間上限についても条件があります。古い「月8万円程度」の目安だけで予備資金を決めないようにします。
共済・健保の附加給付は加入先で確認する
勤務先の共済組合や健康保険組合には、独自の附加給付がある場合があります。医療従事者という職種だけで同じ給付を受けられるわけではありません。加入先の名称と本人・家族の扱い、請求方法、支給時期を確認します。
高額療養費だけで医療に関係する全支出を賄えるとは限りません。対象外費用、休業中の生活費、給付が入るまでの預金を別に見積もります。
傷病手当金は働けない期間の所得補償
協会けんぽなどの健康保険では、業務外の病気やけがで仕事に就けず、連続3日間の待期後、給与を受けられない日などの条件を満たす場合、傷病手当金の対象になります。日額は原則、支給開始日前12か月の各標準報酬月額の平均を30で割った額の3分の2で、加入期間が短い場合などには別の計算があります。
支給期間は支給開始日から通算1年6か月です。給与がある場合は調整され、公務員の共済では所属先の給付規定を確認します。国民健康保険には一般に同じ制度がないため、加入先による違いを把握します。
そのほかに知っておきたい公的保障
医療費と収入の保障以外にも、公的な支えはあります。病気やケガで障害が残ったときの障害年金、亡くなったときに遺族を支える遺族年金、仕事が原因の病気・ケガに対する労災保険などです。これらは要件や金額が複雑なので、ここでは「こうした保障がある」と知っておけば十分です。遺族を支える保障については、別の記事でくわしく取り上げます。
医療従事者が確認しておきたいこと
勤務医・勤務薬剤師・看護師の多くは勤務先の健康保険に加入しているため、それぞれの要件を満たせば高額療養費や傷病手当金の対象になります。一方、開業医やフリーランスなどで国民健康保険に加入する人は、傷病手当金が原則ないなど、保障の中身が変わります。まずは自分が加入している保険の種類(健保か国保か)を確認し、使える制度を把握することが、保険を選ぶ前の大切な一歩です。
給付と現金の不足を月別に計算する
必要な生活費が月25万円、実際の休業中受取見込みが月18万円なら、不足は月7万円です。3か月で21万円に加え、給付の入金前に必要な資金と医療費等も確保します。制度の支給額を示す例ではなく、本人の見込額で行う家計の計算です。
使える保障が分かると、保険を増やす部分と預金で備える部分を比べられます。守りの金額を整理した後で、NISA・iDeCoに回す資金を考えると、急な休業でも積立計画を立て直しやすくなります。