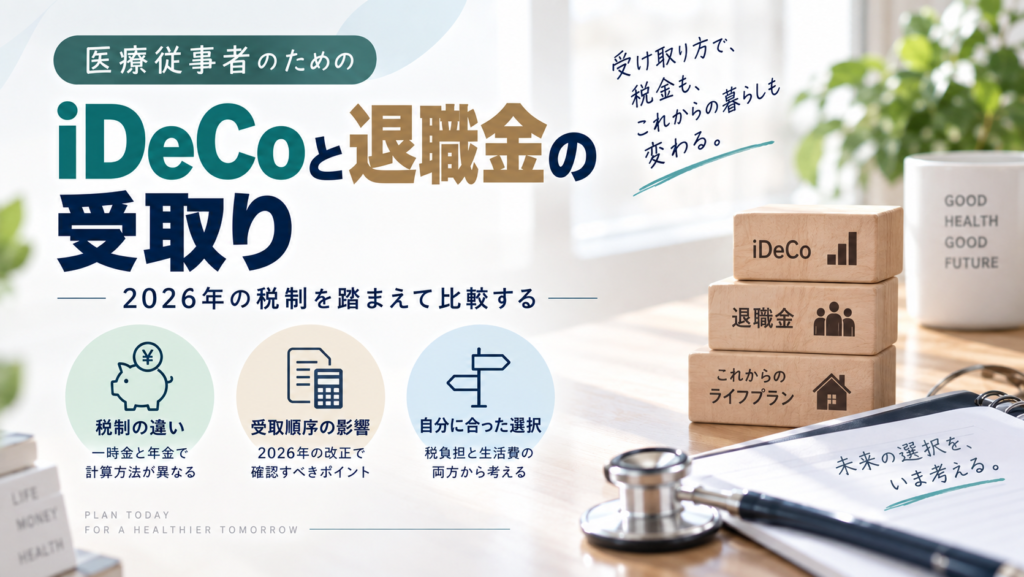
iDeCoと勤務先の退職金を一時金で受け取る場合、税額は受取年だけでなく、勤続・加入期間や過去の受取額でも変わります。2026年の改正で、両方を受け取る人すべての税額が増えるわけではありません。自分の受取予定を並べてから、一時金と年金形式を比較しましょう。
退職所得控除の計算を確認する
一般の退職手当等は、原則として収入から退職所得控除を引いた残額の2分の1が退職所得です。控除は勤続20年以下なら年40万円(最低80万円)、20年超なら800万円+70万円×20年を超える年数で計算します。短期勤続・役員等には別の取扱いがあります。
例えば勤続30年の一般の退職手当なら、他の調整がない場合の控除額は1,500万円です。これは税金が1,500万円減るという意味ではありません。iDeCoと重複する期間があれば、そのまま二回同じ控除を使えるとも限りません。
通称「10年ルール」は受取順序を分けて読む
iDeCoなどの確定拠出年金の老齢一時金を先に受け、その後に退職手当を受け取る場合、2026年1月1日以後に受けた老齢一時金については、後の退職手当を受ける年の前年以前9年内にあるものが重複調整の対象になります。逆に退職手当を先に受け、後からiDeCoの老齢一時金を受ける場合には、前年以前19年内の退職手当等を確認する仕組みがあります。
いずれも単に年数だけで税額が決まるわけではなく、勤続・加入期間の重複、過去の受取額、同じ年の他の退職所得などを確認します。受取日を自分で自由に動かせるとも限りません。過去の源泉徴収票と見込額をそろえて比較します。
一時金と年金は異なる税の計算になる
iDeCoの一時金は退職所得、年金形式は公的年金等に係る雑所得としての扱いが基本です。年金形式では、勤務先の企業年金や老齢年金と合わせた公的年金等控除、所得税・住民税、社会保険料等への影響を確認します。
運営管理機関によっては併用や年金の受取期間などの取扱いが異なります。受給開始の期限もあるため、税額を下げたいという理由だけで自由に何十年も先へ延ばせるとは考えないようにします。
受取予定表に五つの情報を入れる
| 情報 | 確認する資料 |
|---|---|
| 勤務先の退職金の額・予定年 | 退職金規程・人事の試算 |
| 勤続期間と過去の退職金 | 退職所得の源泉徴収票 |
| iDeCoの残高・加入期間 | 運営管理機関の記録 |
| 年金形式で受け取る他の給付 | 公的年金・企業年金の見込額 |
| 受取前に必要な現金 | 生活費・住宅ローン等の予定表 |
転職が多い場合は、以前受け取った退職金も確認します。勤務先が支払う退職金の日程は本人だけでは変更できないことがあるため、動かせる条件と動かせない条件を区別しましょう。
税負担と生活費の両方に合う受取方法を考える
例えば年金開始までの生活費不足が月8万円で3年続くなら、288万円に加え臨時支出への備えが必要です。税金だけを理由に受取りを遅らせると、その間の現金が足りなくなることがあります。
税額の確認は税務署や税理士に行い、その結果を預金、NISA、iDeCo全体の配分へ反映します。積み立てるときの控除だけでなく、老後にいつ・いくら使えるかまで整理することが、出口を見据えた資産形成につながります。