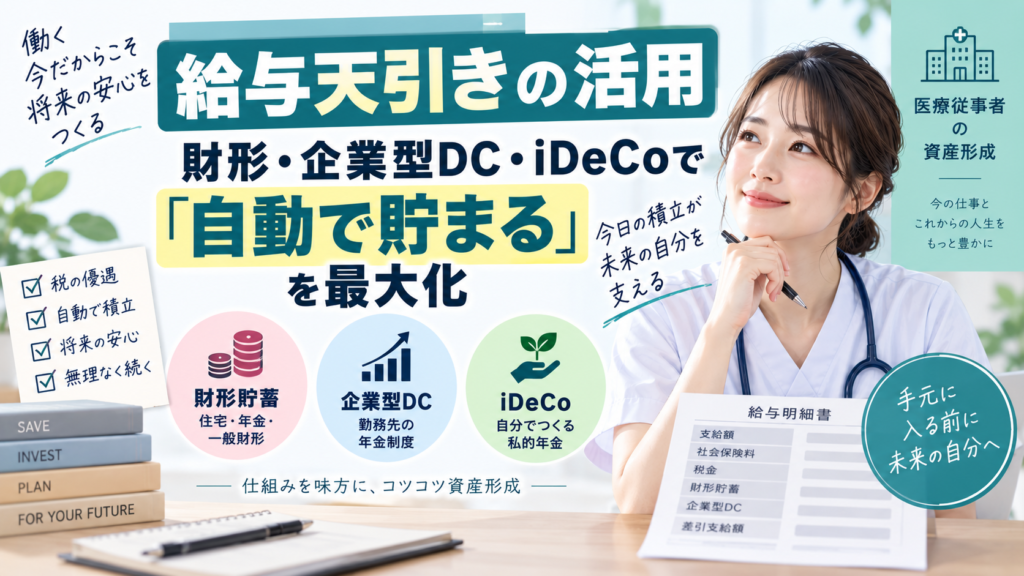
「先取り」を究極まで自動化するのが、給与から天引きで積み立てる仕組みです。手元に入る前に天引きされるため、使ってしまう余地がありません。勤務先の制度を使えば、税の優遇を受けながら自動で資産を積み上げられます。この記事では、財形・企業型DC・iDeCoの天引き活用を、わかりやすく整理します。
給与天引きで先取りを続けやすくする
自動積立は給与口座からの引き落としですが、天引きは給与計算の段階で先に差し引かれます。手取りに入らないため、「使う前に貯める」が物理的に徹底されます。さらに、財形や企業型DC・iDeCoは税制上の優遇があり、税制上の効果は制度と本人の所得・利用条件で異なり、一般財形には利子の非課税措置はありません。「自動で・先取りで・税優遇つき」――続ける仕組みとして非常に強力です。
天引きで使える3つの制度
天引き(または口座振替)で自動積立できる主な制度は次の3つです。
- 財形貯蓄:勤務先を通じて給与天引きで貯める制度。「一般財形」「財形住宅」「財形年金」があり、財形住宅・財形年金は合算で原則550万円までの利子等が非課税となります(年齢・期間・目的等の要件あり)。生命保険等の財形年金では払込保険料等385万円が限度となる取扱いがあります。
- 企業型DC(企業型確定拠出年金):勤務先が導入する年金制度。掛金は税制優遇を受けながら自分で運用します。マッチング拠出や選択制DCなど、勤務先により仕組みが異なります。
- iDeCo(個人型確定拠出年金):自分で加入する私的年金。掛金が全額所得控除になり、運用益も非課税。原則60歳まで引き出せませんが、老後に向けて取り分ける仕組みであり、選ぶ商品により資産額は変動します。
制度の比較と使い分け
| 項目 | 財形貯蓄 | 企業型DC | iDeCo |
|---|---|---|---|
| 加入 | 勤務先に制度があれば | 勤務先が導入していれば | 自分で申し込み |
| 税制優遇 | 財形住宅・年金は利子非課税(要件あり) | 掛金・運用益に優遇 | 掛金が全額所得控除・運用益非課税 |
| 引き出し | 比較的柔軟(目的外は課税の場合あり) | 原則60歳以降 | 原則60歳以降 |
| 向く目的 | 住宅資金・近〜中期の貯蓄 | 老後資金 | 老後資金 |
近い将来に使うお金(住宅頭金など)は財形、老後資金は企業型DC・iDeCo、と目的の時間軸で使い分けるのが基本です。所得が高く節税メリットの大きい医師は、iDeCoの所得控除の効果が出やすい一方、出口(受け取り)の設計も重要になります。
上限・併用条件と変更月を確認する
2026年9月時点では、企業年金のない会社員のiDeCoは原則月2.3万円。企業年金がある場合は原則月2万円を上限に、企業型DC事業主掛金・DB等掛金相当額との合計枠で決まります。マッチング拠出とiDeCoは併用できません。
2026年12月1日施行予定の改正では、会社員等の共通する合計枠は月6.2万円となります。企業年金がある場合はその分を差し引きます。財形、企業型DC、iDeCoのすべてが勤務先に用意されているとは限らないため、制度ごとの窓口と締切を確認します。
勤務先制度がない場合
財形や企業型DCは勤務先に制度がないと使えませんが、iDeCoは個人で加入できるため、勤務先制度がなくても自動の天引き的な積立(口座振替)を作れます。さらに、NISAのつみたて投資枠を証券口座の自動積立に設定すれば、天引きに近い「先取り・自動」の仕組みを自分で構築できます。
天引き後に使える額を確かめる
給与の手取りとして把握した額が既に財形の天引き後なら、家計簿で財形額をもう一度差し引かないようにします。一方、企業型DCの事業主掛金をそのまま自分の生活費の収入に足すこともできません。
給与明細と制度の残高を合わせて整理し、支払い用預金を確保した後の金額をNISA等へ回します。制度をすべて使うことより、使う時期に合う配分と、毎月の家計で続けられる積立額を確認しましょう。