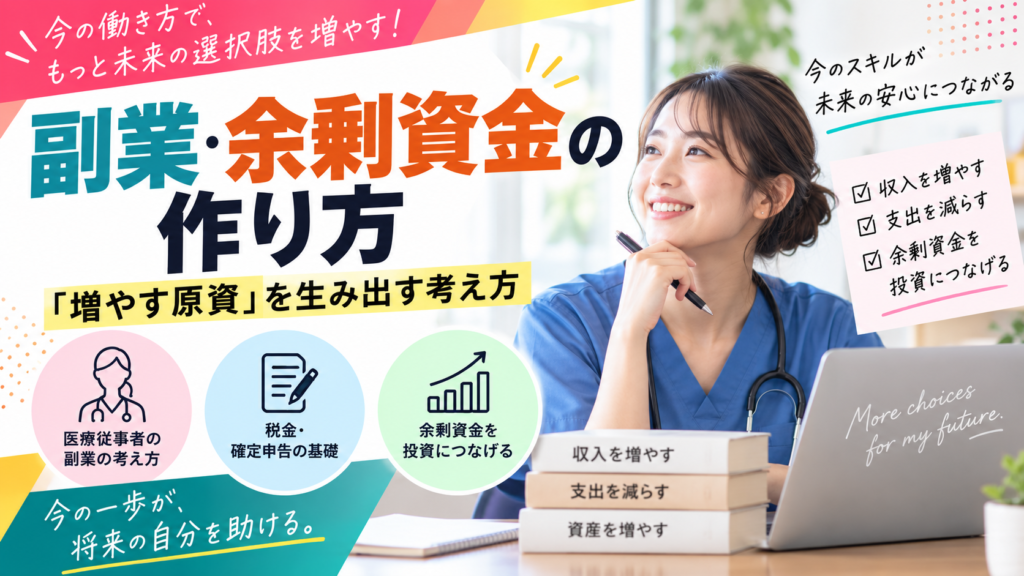
ここまで「どう増やすか」を見てきましたが、増やすには元手=原資が必要です。原資は、収入を増やすか、支出を減らすことで生まれます。この記事では、医療従事者の副業の考え方、雑所得・確定申告の基礎、そして増やす原資をどう作るかを、わかりやすく整理します。
「増やす」の前に「原資」を作る
投資で資産を増やすには、投じるお金(原資)が要ります。原資を増やす方法は、突き詰めると2つだけです。収入を増やすか、支出を減らすか。固定費の最適化は「支出を減らす」側、副業などは「収入を増やす」側にあたります。
両輪で生まれた余剰資金のうち、生活防衛資金(数か月分の生活費)を確保したうえでの余りを、自動積立や成長投資枠での投資に回す――これが「増やす」の土台になります。
医療従事者の副業の考え方
医療従事者は専門性が高く、本業に関連した形で収入を広げられる可能性があります。一般論として、次のような方向があります。
| 方向 | 例 |
|---|---|
| 専門性を活かす | スポット勤務・非常勤、健診・産業医、執筆・監修、講演 |
| 時間を切り売りしない | 自分の知識をコンテンツ化する、仕組みで収入を得る |
| 本業に支障を出さない | 体力・時間の余力の範囲で行う |
医療従事者の場合、本業が忙しく時間も不規則なため、時間を大きく削る副業は長続きしにくい傾向があります。本業の専門性を活かせて、かつ体力・時間の余力の範囲でできるものから検討するのが現実的です。収入を増やすことが、本業や健康を損なっては本末転倒です。
副業の収入と所得、申告要件を区別する
一つの勤務先で年末調整を受けるなど所定の条件を満たす給与所得者は、給与・退職所得以外の所得が年20万円を超える場合、原則として確定申告が必要です。20万円は売上ではなく所得で、別の勤務先からの給与は同じ計算として扱えません。
20万円以下でも住民税の申告が必要な場合があり、医療費控除などのために確定申告するなら申告対象の所得を漏れなく含めます。副業が給与所得・事業所得・雑所得のどれになるかも、契約や実態で確認します。
勤務先の規則と労働時間を確認する
副業の許可・届出、守秘義務、利益相反、健康管理を確認します。雇用契約による副業では、労働時間の通算等も関わります。医師については勤務時間の管理など勤務先の手続きを確認します。
国公立の施設で働く人がすべて公務員身分とは限りません。本人の雇用形態を確認し、公務員であれば適用される兼業規制や許可条件を確認します。資格があるから自由に副業できるとは考えないようにします。
原資を投資につなげる
副業や固定費見直しで生まれた余剰資金は、自動積立などの仕組みに乗せると、無理なく投資に回せます。
たとえば、副業収入が入る口座から、一定額を自動で積立用口座や証券口座へ振り替える設定にすれば、「増えた収入を使い切る」前に投資へ回せます。「使う前に先に投資へ回す(先取り)」の発想を、副業収入にも適用するイメージです。原資を作ること自体が目的化しないよう、作った原資を仕組みで投資につなげるところまでをセットで考えましょう。
売上から積立額を決めない
給与以外の副業で月5万円の売上があり、必要経費が1万円なら、所得の計算の出発点は4万円です。その全額を積み立てる前に、税金の準備と今後の経費、収入が入らない月への備えを考えます。
追加の勤務で体調や本業に影響すれば継続が難しくなります。固定費の見直しで作る原資と合わせて、毎月続く金額と臨時収入を分け、無理のない資産形成へ回しましょう。